作成日: 2026/04/19 / 無料版
⚠️ 免責事項
本記事は投資助言業ではなく、公開情報に基づく個人的な銘柄分析です。
特定銘柄の売買を推奨するものではありません。
投資の最終判断は読者ご自身の責任で行ってください。
こんな悩みはありませんか?
-
三菱商事って配当利回り2.22%で利回りが低いけど、バフェットも買っているから興味ある…本当のところはどうなの?
-
PBR 2.02倍・PER 27.09倍で割高に見える。10期連続増配は魅力だが、今の株価水準で購入検討に値するのか判断できない…
-
資源価格に左右される景気敏感セクター。配当は増えているが、将来EPS減予想もあり長期保有の覚悟が持てない…
こうした悩みに、独自の15項目チェックリストで正直に答えるのが本シリーズの特徴です。
この記事で分かること(無料版)
-
三菱商事の企業としての強み・懸念
-
独自15項目チェックリストの判定結果(⭕️❌)
-
成長ドライバー・リスク要因の全体像
-
総合評価と投資判断の方向性
「具体的にいくらで購入検討すべきか」の答えは有料版で公開しています。
基本情報
証券コード: 8058
企業名: 三菱商事株式会社
業種: 卸売業(総合商社)
市場: 東証プライム
銘柄特性: 景気敏感・大型株
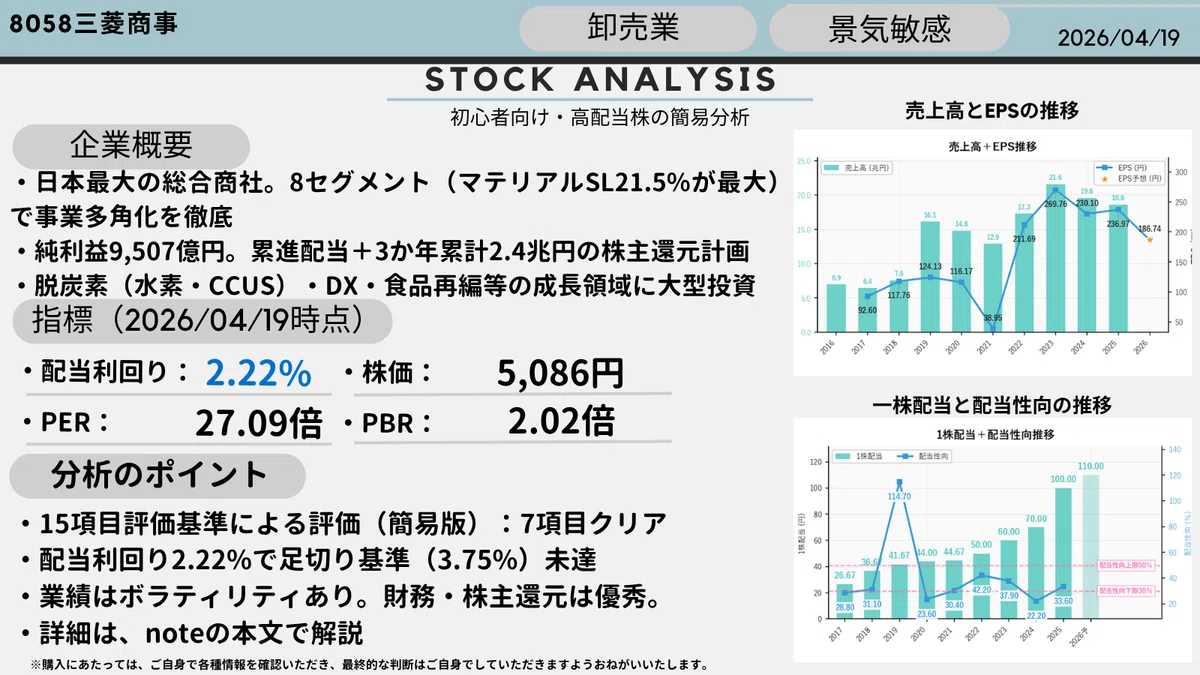
株価: 5,086円(2026/04/19時点)
配当利回り: 2.22%(2026/03期予想)
年間配当: 110円(2026/03期予想)
PER: 27.09倍
PBR: 2.02倍
ROE: 7.69%(2026/03期予想)
EPS: 186.74円(2026/03期予想)
配当性向: 42.2%(2025/03期実績)
※2024年1月1日付で1:3株式分割実施済み(上記は分割調整後)
⚠️ 株価・PER・PBR・配当利回りは2026/04/19時点の数値です。最新の値は証券会社のサイト等でご確認ください。
この銘柄の魅力点(メリット)
1. 10期連続増配+累進配当で減配リスク極小
2016年度以降10期連続で増配。中期経営戦略2024(2022年度開始)以降『累進配当』方針を継続し、減配リスクが極めて低い。2024年度は3期連続の過去最高配当(100円)。2025年度予想は110円。
2. バフェット9.67%保有の世界的バリュー銘柄
バークシャー・ハサウェイ子会社NATIONAL INDEMNITY COMPANYが2025年3月時点で9.67%を保有(大量保有報告書ベース)。世界の投資の神が選んだ日本株として、グローバル視点でのバリュー評価が確立している。
3. 8セグメント多角化で資源下落に耐性
地球環境エネルギー、マテリアルソリューション、金属資源、社会インフラ、モビリティ、食品産業、S.L.C.(Smart-Life Creation)、電力ソリューションの8セグメントを展開(2024年度より新体制)。特定事業への依存が低く、資源価格下落時の耐性がある。
4. 1兆円自社株買い+3か年2.4兆円還元計画
2025年度は上限1兆円の自己株式取得計画(2025年4月〜2026年3月)。配当110円と合わせ単年総還元は約1.5兆円、経営戦略2027(2025〜2027年度)の3か年累計では約2.4兆円の株主還元計画。ROE等の資本効率向上に寄与。
この銘柄の懸念点(デメリット)
1. 配当利回り2.22%で足切り基準を下回る
配当利回り2.22%で、高配当投資の足切り基準3.75%を1.53ポイント下回る。2024年1月の1:3株式分割後も株価上昇が続き、利回りが圧縮されている状態。
2. PER27倍・PBR2倍で歴史的高値圏
PER 27.09倍・PBR 2.02倍ともに一般的な割安基準(PER 15倍以下・PBR 1.5倍以下)を大きく上回る。バフェット効果・商社再評価による歴史的高値圏。2026年3月期は純利益-26.4%減予想で下振れリスクに注意。
3. 資源市況で業績ボラ大・景気敏感の典型
金属資源・エネルギー関連セグメントが収益の中核を占め、資源価格の変動に業績が大きく左右される。2021年3月期はEPSが38.95円まで落ち込んだ過去もあり、景気敏感セクターの典型。
独自15項目チェックリストの判定結果
⚠️ 無料版の判定は「単年度または直近2年」の評価です。有料版では10年推移での詳細判定を行っています。
① 足切り
-
配当利回り(3.75%以上)❌️【2.22%】
②③ 割安度
-
② PER(15倍未満)❌️【27.09倍】
-
③ PBR(0.5〜1.5倍)❌️【2.02倍】
④〜⑦ 業績
-
④ 売上高(増加傾向)❌️【19,567,600→18,617,600百万円】
-
⑤ EPS(増加傾向)❌️【236.97→186.74円】
-
⑥ ROE(8%以上)❌️【7.69%】
-
⑦ 営業利益率(10%以上)❌️【1.99%】
⑧〜⑪ 財務・キャッシュ
-
⑧ 自己資本比率(40%以上)⭕️【43.6%】
-
⑨ BPS(増加傾向)⭕️【2206.97→2355.22円】
-
⑩ 営業CF(黒字&増加傾向)⭕️【1,347,300→1,658,300百万円】
-
⑪ 現金等(増加傾向)⭕️【1,251,500→1,536,600百万円】
⑫⑬ 株主還元
-
⑫ 1株配当(増加傾向)⭕️【100→110円】
-
⑬ 配当性向(30〜50%)⭕️【42.2%】
⑭ 将来性
-
⑭ 事業の将来性⭕️
⑮ 検討基準
-
⑮ 検討基準配当利回り❓️(詳細は有料版)
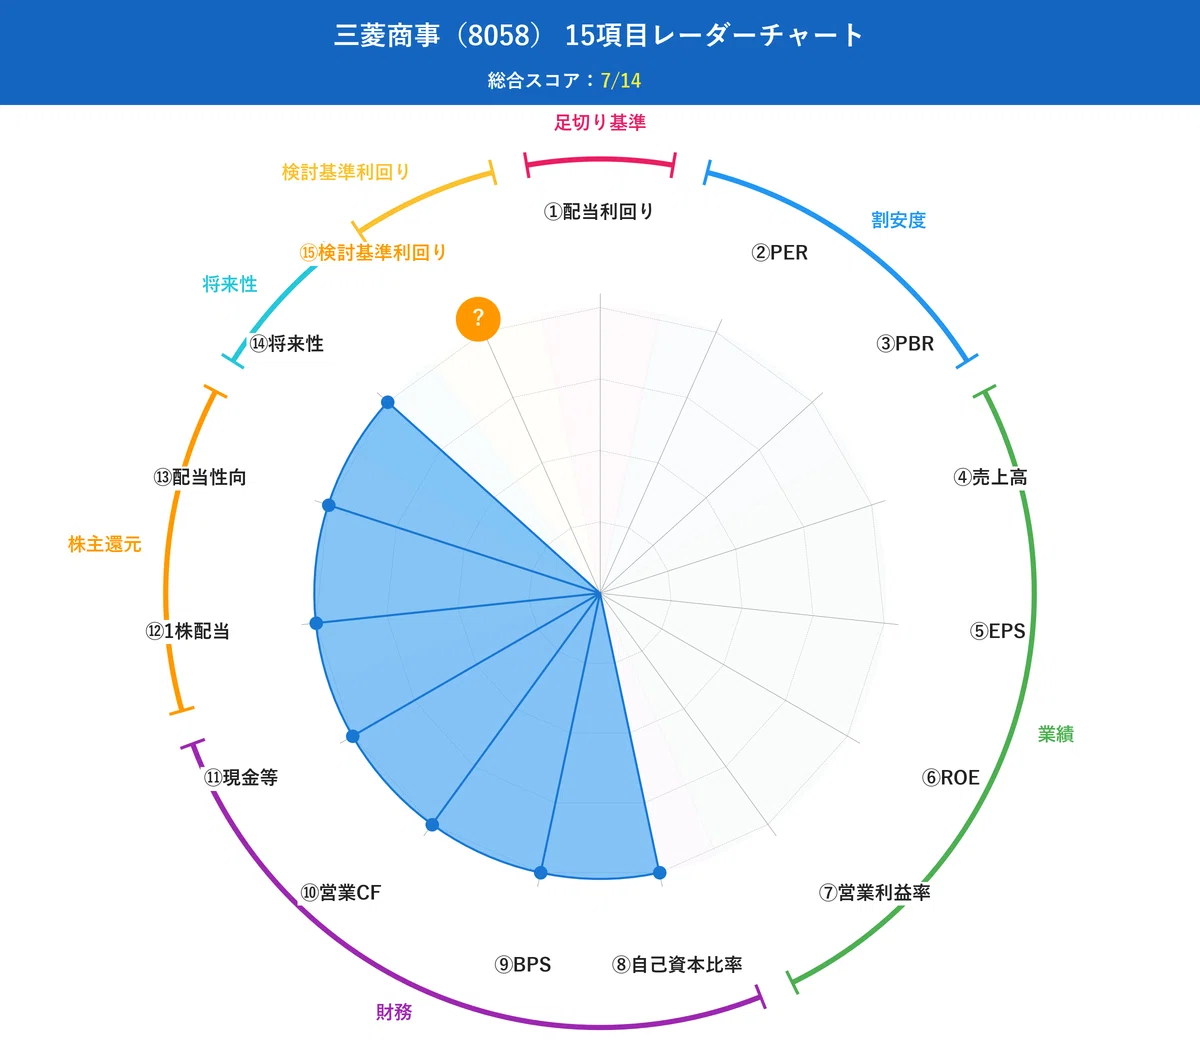
総合スコア: ⑮検討基準利回りを除く14項目中7項目クリア(⑮判定は有料版)
日本最大の総合商社ですが、基準に届かなかったのは7項目あります。株価水準の3項目(①配当利回り2.22%・②PER27.09倍・③PBR2.02倍)に加え、業績の4項目(④売上高・⑤EPS・⑥ROE7.69%・⑦営業利益率1.99%)も基準を下回りました。財務・キャッシュ・株主還元・将来性の7項目は基準を満たしています。
成長ドライバー(4つ)
-
脱炭素・エネルギートランジション投資(水素・合成メタン・CCUS・再エネ/2027年度まで3年間で約1兆円の更新投資+3兆円以上の拡張投資)
-
DX事業拡大(ローソン・KDDI合弁/データセンター/クラウド関連事業)
-
食品・S.L.C.セグメントの事業再編(バリューチェーン垂直統合で利益率向上)
-
累進配当+1兆円自社株買いによる株主還元強化
リスク要因
-
資源価格の急落(原油・LNG・銅・鉄鉱石等)による利益減少リスク
-
中国経済減速による資源需要減少・アジア事業の収益低下
-
為替変動(特に円高シフト)による海外収益の目減り
-
バフェット保有株比率の低下・売却報道による需給悪化・株価下落
投資判断の方向性
三菱商事は財務・キャッシュと株主還元は基準を満たす一方、直近の業績4項目と株価水準3項目が基準に届かないという状態です。
長期的には超優良銘柄である根拠:
-
10期連続増配+累進配当方針で減配リスクは極めて低い
-
バフェット銘柄としての世界的バリュー評価
-
2025年度1兆円自社株買い+配当110円(単年総還元約1.5兆円)、経営戦略2027の3か年累計で約2.4兆円の株主還元計画
「検討基準利回り何%以上なら購入検討できるのか?」「具体的な株価はいくらか?」「総合的な投資判断は?」──これらの答えは有料版で公開しています。
🔒 有料版で公開している内容
この無料版では「15項目のうち14項目の簡易判定結果」までを公開しました。
しかし、配当投資家として本当に知りたい『各基準の詳細分析結果』『具体的な購入検討水準』は有料版でのみ公開しています。
有料版では以下を数字で明らかにしています:
-
検討基準利回りの具体値(統計的裏付けあり)
-
購入検討株価の具体値(現在価格との乖離%)
配当投資家として「購入検討機会が来る銘柄かどうか」を数字で判断できるようになります。
さらに有料版では、各15項目の詳細解説、同業他社との詳細比較、購入シナリオ、IR資料の抜粋まで完全網羅。
👉 【8058】三菱商事|バフェット銘柄・10期連続増配は購入検討に値するか?独自15項目で徹底分析(有料版)
まとめ
-
バフェット銘柄・10期連続増配・累進配当方針を掲げる日本最大の総合商社
-
⑮検討基準利回りを除く14項目中7項目クリア(基準外は株価水準3項目+業績4項目)
-
足切り基準(3.75%)を下回る → 財務・キャッシュ・株主還元は基準内/業績と株価水準が基準外
-
総合的な投資判断・検討基準利回りの具体値は有料版で公開
-
具体的な「いくらで購入検討すべきか」は有料版で解説
▼ 他の銘柄分析も読んでみませんか?
高配当株の15項目分析シリーズは、他の銘柄も公開中です。
👉 【3003】ヒューリック|18期連続増配の都心・駅近特化デベロッパー、独自15項目で「今、購入検討に値するか」を検証
👉 【4540】ツムラ|20期連続非減配・医療用漢方シェア84.6%を15項目で徹底分析
👉 【4662】フォーカスシステムズ|6期連続増配へ・同業最安PER10倍を15項目で徹底分析
👉 【3231】野村不動産HD|15期連続増配でもPER8倍台・PBR1倍割れを15項目分析
👉 【4743】アイティフォー|累進配当・地銀向け審査シェア73%を15項目で徹底分析
👉 【4206】アイカ工業|18期連続増配・建材ニッチトップを15項目分析
👉 【7164】全国保証|13期連続増配+営利率70%超、統計で見えた『購入検討タイミング』
👉 【8316】三井住友FG|5期連続増配・累進配当・メガバンク随一の株主還元を15項目で徹底分析
🔓 【8058】 三菱商事の有料版(具体的な購入検討水準を公開)
▼ 用語がわからない時は
👉 保存版!高配当日本株の選び方:15項目分析指標(簡易版)で基本的な用語を解説しています。
▼ この銘柄を見つけたスクリーニングシステム(おまけ)
私はこの銘柄を自作スクリーニングで発見しました。仕組みに興味ある方は👉 こちら(無料・7 ステップ全公開)
▼ 学びの原点
本記事の15項目分析は、リベ大公式YouTubeで紹介されている「優良な高配当銘柄を見分ける8項目」をはじめとするリベ大の視点を引用し、私独自の視点を加えて全15項目に拡張したものです。
👉 私の高配当株投資の原点―『リベ大YouTube』から育てた高配当株15項目分析
#高配当株 #資産形成 #お金の不安 #配当金生活 #今を豊かに #三菱商事
※本資料は公開情報に基づく個人的な銘柄分析であり、特定銘柄の売買を推奨するものではありません。
※投資にあたっては各種情報をご自身で確認のうえ、最終的な判断と責任は投資家ご自身にてお願いいたします。
※本資料は内容の正確性・完全性を保証するものではなく、誤りや不備があっても当方は一切の責任を負いかねます。
コメント