作成日: 2026/03/27 / 無料版
⚠️ 免責事項
本記事は投資助言業ではなく、公開情報に基づく個人的な銘柄分析です。
特定銘柄の売買を推奨するものではありません。
投資の最終判断は読者ご自身の責任で行ってください。
はじめに
今回はメガバンクの一角、三井住友フィナンシャルグループ(8316)を分析しました。
2026年3月期の配当は157円(予想)で、前期の122円から+35円の大幅増配。当期純利益は1兆円超と過去最高を更新中の超優良企業です。
しかし、配当利回りは2.99%。私の足切り基準(3.75%)に届いていません。
「企業は文句なしなのに、今は買えない」──その理由を、独自15項目チェックリストで解説します。
基本情報
証券コード: 8316
企業名: 三井住友フィナンシャルグループ
業種: 銀行業(メガバンク)
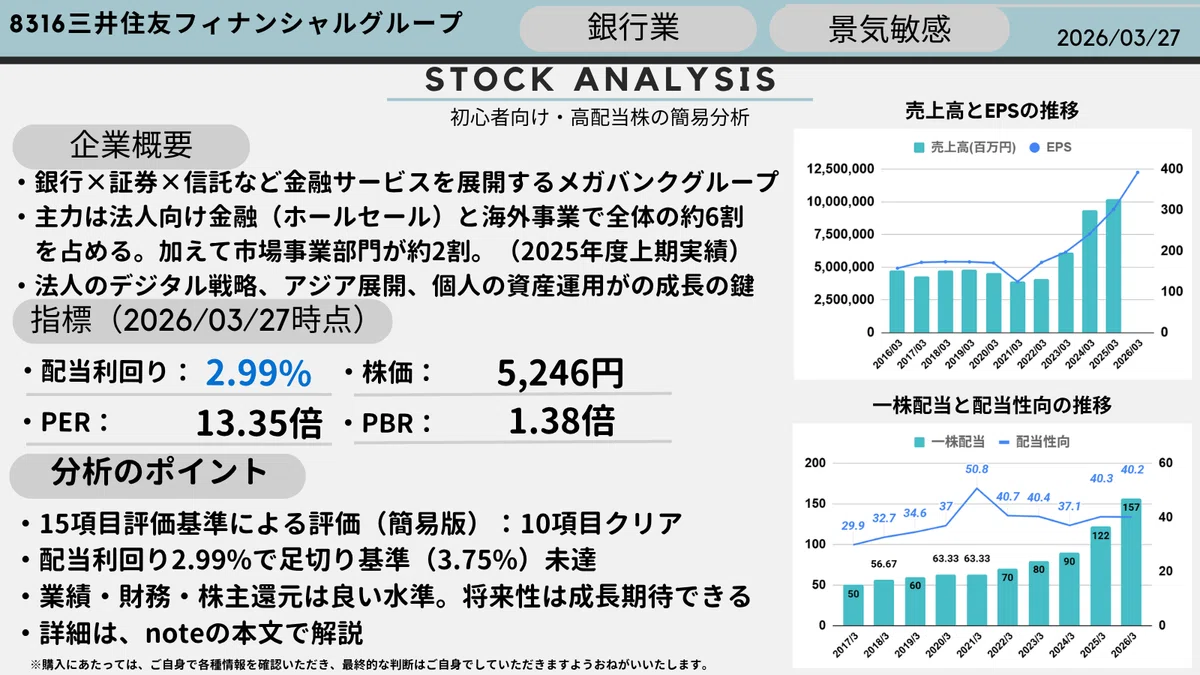
株価: 5,246円(2026/03/27時点)
配当利回り: 2.99%(2026/03期予想)
年間配当: 157円(2026/03期予想)
PER: 13.35倍
PBR: 1.38倍
ROE: 9.58%(2026/03期予想)
配当性向: 40.2%(2026/03期予想)
独自15項目チェックリスト(主要7項目)
私は高配当株を選ぶ際に15の独自基準でチェックしています。今回は無料版として主要7項目をご紹介します。
※銀行業は業種特性上、営業利益率・自己資本比率・営業CF・現金等の4項目が評価対象外のため、実質11項目で評価しています。
クリアした項目
1. PER・PBR → ⭕️
PER 13.35倍、PBR 1.38倍は一般的な水準と比べると割安です。
2. EPS(1株利益)の増加傾向 → ⭕️
172円(2017/03)→391.9円(2026/03予想)と10年で約2.3倍に成長。
コロナ禍からの回復力が圧倒的で、5年連続増加中。金利上昇の恩恵でさらなる成長が見込めます。
3. ROE: 9.58% → ⭕️
基準の8%以上をクリア。
2025/03期に初めて8%を突破し、2026/03期は9.58%予想。
日本のメガバンクがROE10%に迫るのは歴史的な転換点です。
4. BPS(1株純資産)の増加傾向 → ⭕️
2,173.20円(2016/03)→3,795.62円(2025/03)。
9年連続で一度も下がることなく増加。
企業価値の土台が年々強固になっています。
5. 1株配当の増加傾向 → ⭕️
50円(2017/03)→157円(2026/03予想)。
10年で配当3倍超に成長。
14期連続非減配、5期連続増配中(予想含む)。
累進配当方針のもと「減配しない」ことを公式に約束しています。
6. 配当性向: 40.2% → ⭕️
30〜50%の適正範囲内。
高すぎず低すぎず、増配余力を十分に残した理想的な水準です。
7. 事業の将来性 → ⭕️
金利上昇(政策金利+0.25%で年間約1,000億円の収益改善効果)、デジタル戦略(Oliveアプリ)、アジア事業(ベトナムVPBank等)の3つの成長エンジンを備えています。
基準未達の項目
配当利回り: 2.99% → ❌️(足切り未達)
足切り基準3.75%に0.76ポイント届いていません。
増配しているのに利回りが下がる──これは株価がそれ以上のペースで上昇したため。
2年前の2,500〜3,000円台から5,246円へ倍近く上がっています。
配当の推移
配当金の推移を見ると、直近2期の増配ペースが突出しています:
2021/03: 63.33円(横ばい)
2022/03: 70円(+6.67円)
2023/03: 80円(+10円)
2024/03: 90円(+10円)
2025/03: 122円(+32円)
2026/03(予想): 157円(+35円)
配当は10年で3倍以上に成長しました。それでも利回りが3%を切るのは、株価上昇のスピードが配当成長を上回っているためです。
この銘柄の魅力と懸念
魅力
・当期純利益1兆1,780億円(過去最高)の圧倒的収益力
・累進配当方針で「減配しない」と公式に約束
・BPS 9年連続増加の盤石な財務基盤(CET1比率12.44%)
・金利上昇の恩恵で業績がさらに伸びる追い風
懸念
・配当利回り2.99%で足切り基準(3.75%)に未達
・金利低下局面での収益悪化リスク
・海外景気後退による与信費用増加の可能性
投資判断:様子見(利回り上昇待ち)
業績・財務・キャッシュ・株主還元のすべてが良い水準です。
しかし、配当利回り2.99%は私の足切り基準に未達。今の株価では高配当投資の妙味がありません。
「優良企業 ≠ 今が買い時」。
ウォッチリストに入れて、株価下落(=利回り上昇)を待つのが最善策です。
では「利回り何%以上なら買えるのか?」──その具体的な数値は、有料版の⑮検討基準配当利回りで解説しています。
まとめ
・業績◎ ・財務・キャッシュ◎ ・株主還元◎の超優良銘柄
・しかし利回り2.99%で足切り基準に未達 → 今は買い時ではない
・10年で配当3倍超の実績は◎
・暴落時に仕込むべき銘柄。詳しい分析や具体的な購入水準は有料版で解説
▼ この銘柄を見つけたスクリーニングシステム(おまけ)
私はこの銘柄を自作スクリーニングで発見しました。仕組みに興味ある方は👉 こちら(無料・7 ステップ全公開)
▼ 学びの原点
本記事の15項目分析は、リベ大公式YouTubeで紹介されている「優良な高配当銘柄を見分ける8項目」をはじめとするリベ大の視点を引用し、私独自の視点を加えて全15項目に拡張したものです。
👉 私の高配当株投資の原点―『リベ大YouTube』から育てた高配当株15項目分析
さらに詳しく知りたい方へ
有料版noteでは以下を公開しています:
📊 15項目すべての詳細分析(各項目の判定理由つき)
📈 過去10年の財務トレンド分析(チャート付き)
🎯 ⑮検討基準配当利回り ── 「利回り何%以上なら買いか」の具体的な数値
🏦 同業他社(三菱UFJ・みずほFG・りそなHD)との定量比較
📉 総合評価と投資戦略(いつ・どの利回り水準で買うべきか)
📚 他の徹底分析シリーズ
👉 【3003】ヒューリック|18期連続増配の都心・駅近特化デベロッパー、独自15項目で「今、購入検討に値するか」を検証
👉 【4540】ツムラ|20期連続非減配・医療用漢方シェア84.6%を15項目で徹底分析
👉 【4662】フォーカスシステムズ|6期連続増配へ・同業最安PER10倍を15項目で徹底分析
👉 【3231】野村不動産HD|15期連続増配でもPER8倍台・PBR1倍割れを15項目分析
👉 【4743】アイティフォー|累進配当・地銀向け審査シェア73%を15項目で徹底分析
👉 【4206】アイカ工業|18期連続増配・建材ニッチトップを15項目分析
👉 【8058】三菱商事|10期連続増配・バフェット銘柄を15項目で徹底分析
👉 【7164】全国保証|13期連続増配+営利率70%超、統計で見えた『購入検討タイミング』
#高配当株 #資産形成 #お金の不安 #配当金生活 #今を豊かに #三井住友
※本資料は公開情報に基づく個人的な銘柄分析であり、特定銘柄の売買を推奨するものではありません。
※投資にあたっては各種情報をご自身で確認のうえ、最終的な判断と責任は投資家ご自身にてお願いいたします。
※本資料は内容の正確性・完全性を保証するものではなく、誤りや不備があっても当方は一切の責任を負いかねます。
コメント