作成日: 2026/05/07 / 無料版
⚠️ 免責事項
本記事は投資助言業ではなく、公開情報に基づく個人的な銘柄分析です。
特定銘柄の売買を推奨するものではありません。
投資の最終判断は読者ご自身の責任で行ってください。
こんな悩みはありませんか?
-
連続増配の優良銘柄に投資したいが、どの銘柄が本当に「長期で持てる」のか判断軸がない…
-
PER・PBR・ROE・配当性向…数字を眺めてもどう評価すれば良いのか分からない…
-
「ニッチトップ」「シェアNo.1」と聞いても、それが本当に株主にとって良いことなのか確信が持てない…
こうした悩みに、独自の15項目チェックリストで正直に答えるのが本シリーズの特徴です。
この記事で分かること(無料版)
-
アイカ工業の企業としての強み・懸念
-
独自15項目チェックリストの判定結果(⭕️❌️)
-
成長ドライバー・リスク要因の全体像
-
総合評価と投資判断の方向性
「具体的にいくらで購入検討すべきか」の答えは有料版で公開しています。
基本情報
証券コード: 4206
企業名: アイカ工業株式会社
業種: 化学(建装建材+化成品)
市場: 東証プライム
銘柄特性: ディフェンシブ・中型株
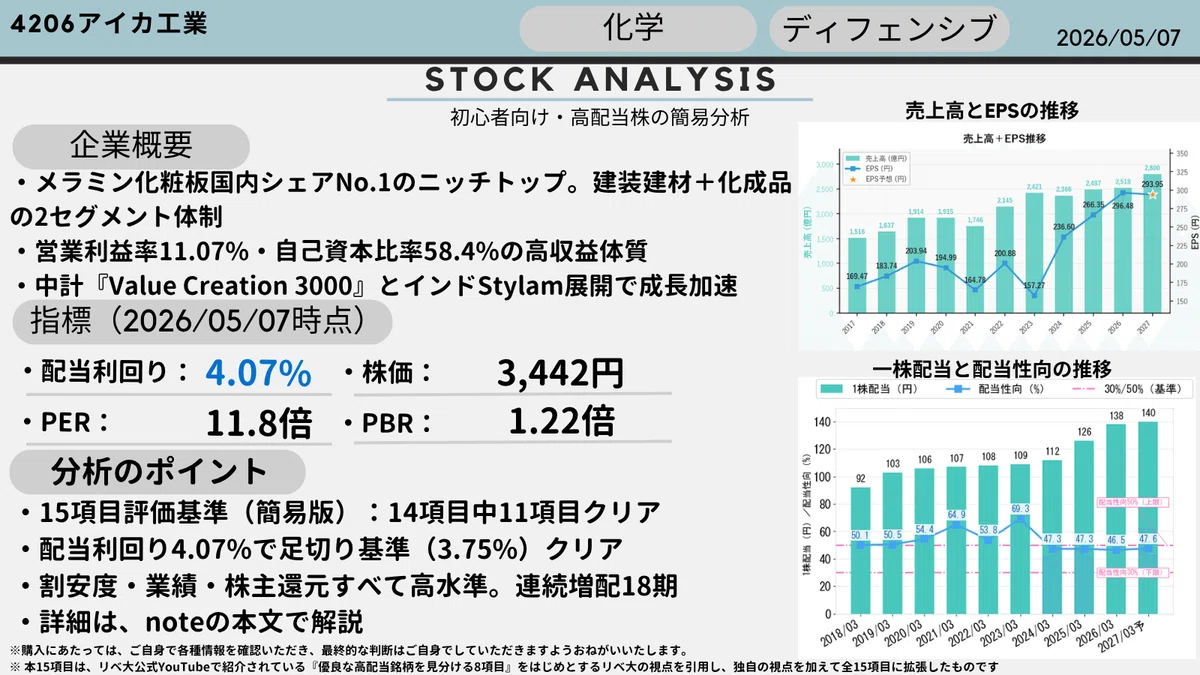
株価: 3,442円(2026/05/07時点)
配当利回り: 4.07%(2027/03期予想)
年間配当: 140円(2027/03期予想)
PER: 11.8倍
PBR: 1.22倍
ROE: 9.76%(2026/03期実績)
EPS: 293.95円(2027/03期予想)
配当性向: 47.6%(2027/03期予想)
連続増配: 18期 / 連続非減配: 29期
⚠️ 株価・PER・PBR・配当利回りは2026/05/07時点の数値です。最新の値は証券会社のサイト等でご確認ください。
この銘柄の魅力点(メリット)
1. 18期連続増配・29期連続非減配の累進配当方針
2008年度以降18期連続で増配、減配なしは29期と業界トップクラスの実績。中計『Value Creation 3000 & 300』でも累進配当方針が明示されており、減配リスクは構造的に極めて低い。FY2025から2桁増配(126→138→140円)に加速。
2. メラミン化粧板国内シェアNo.1のニッチトップ
建装建材セグメントの主力商品「メラミン化粧板」で国内シェアNo.1。建装建材の営業利益率は20.5%(FY2025)と高収益で、ニッチ市場での価格決定力を有する。化成品セグメントと合わせた2セグメント体制で、特定事業への過度な依存もない。
3. PER 11.8倍・PBR 1.22倍で割安水準
一般的な割安基準(PER15倍未満・PBR0.5〜1.5倍)と10年平均(PER 17.14倍・PBR 1.57倍)のいずれもクリア。ライバル平均比では割高だが、ニッチトップとしての市場プレミアムを反映した妥当な水準。
4. 高収益体質と健全財務(ROE9.76%・自己資本比率58.4%)
ROE 9.76%は基準8%を上回り、営業利益率11.07%は化学・建材セクター優良水準。自己資本比率58.4%・有利子負債比率も低位で、増配・自社株買い・M&A戦略投資の余地を十分確保。
この銘柄の懸念点(デメリット)
1. FY2026 営業CF 大幅減(戦略的M&Aの一時要因)
FY2026の営業CFは前年比-67.2%減。主因はインドStylam Industries取得準備の一時金 約170億円(戦略的M&A)。10年累計約1,800億円超の創出力は健全で毎年黒字10/10達成しているが、連続増加3条件は基準対象外。
2. 海外拡大に伴う為替・地政学リスク
東南アジア・インド等の海外市場ではローカルメーカーとの価格競争が激しく、国内のようなシェアNo.1地位の確立には時間とコストが必要。中国事業は地政学的リスク(米中関係・規制変化)に晒されており、海外売上比率拡大過程で為替変動リスクも増加。
3. 購入検討基準が分からない
配当利回り4.07%で足切り基準(3.75%)はクリアしているが、長期保有時の優位性を統計的に確保できる検討基準利回りは別の水準にあります。具体的な数値は有料版で公開。
独自15項目チェックリストの判定結果
⚠️ 無料版の判定は「単年度または直近2年」の評価です。有料版では10年推移での詳細判定を行っています(④売上高/⑤EPS/⑨BPS/⑩営業CF/⑪現金等/⑫1株配当)。
① 足切り
-
配当利回り(3.75%以上)⭕️【4.07%】
②③ 割安度
-
② PER(15倍未満)⭕️【11.8倍】
-
③ PBR(0.5〜1.5倍)⭕️【1.22倍】
④〜⑦ 業績
-
④ 売上高(増加傾向)⭕️【251,764→280,000百万円】
-
⑤ EPS(増加傾向)❌️【296.48→293.95円】
-
⑥ ROE(8%以上)⭕️【9.76%】
-
⑦ 営業利益率(10%以上)⭕️【11.07%】
⑧〜⑪ 財務・キャッシュ
-
⑧ 自己資本比率(40%以上)⭕️【58.4%】
-
⑨ BPS(増加傾向)⭕️【2,762.12→3,010.30円】
-
⑩ 営業CF(黒字&増加傾向)❌️【26,751→8,776百万円】
-
⑪ 現金等(増加傾向)❌️【62,450→54,606百万円】
⑫⑬ 株主還元
-
⑫ 1株配当(増加傾向)⭕️【138→140円】
-
⑬ 配当性向(30〜50%)⭕️【47.6%】
⑭ 将来性
-
⑭ 事業の将来性 ⭕️
⑮ 検討基準
-
⑮ 検討基準配当利回り ❓️(詳細は有料版)
総合スコア: ⑮検討基準利回りを除く14項目中11項目クリア(⑮判定は有料版)
18期連続増配×ニッチトップという企業力は高水準。⑤EPSは2027/03期予想が前年比微減(保守的見通し)のため無料版の単年基準では❌、⑩営業CFと⑪現金等は戦略的M&A支出の一時要因で連続増加は基準範囲外。長期トレンドは健全。
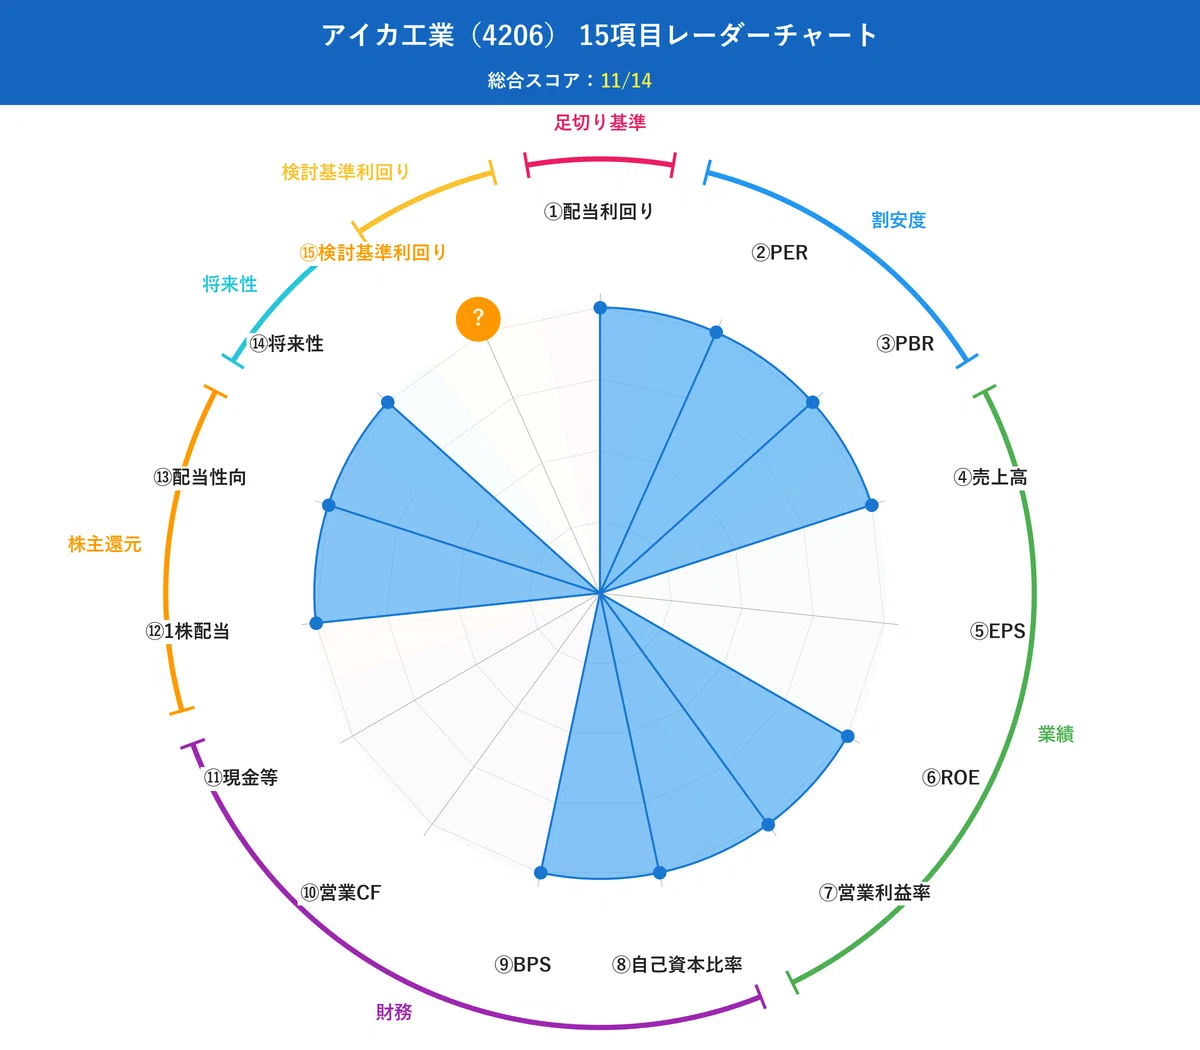
▲ アイカ工業 15項目分析レーダーチャート(14項目中11項目クリア)
成長ドライバー(4つ)
-
メラミン化粧板国内No.1の建装建材ニッチトップ事業
-
インドStylam Industries子会社化(海外事業カンパニー新設・海外売上比率拡大)
-
AS商品(社会課題解決型)と機能材料の非建設分野展開
-
中計『Value Creation 3000 & 300』(売上3,000億円・営業利益300億円)の累進配当方針
リスク要因
-
原材料市況(メラミン・フェノール・木材等)の価格変動による利益圧迫
-
海外事業(中国・インド等)の地政学・為替変動リスク
-
建設・住宅市場の景気循環による国内需要変動
-
戦略的M&A(Stylam等)の統合シナジー実現リスク
投資判断の方向性
アイカ工業は企業力で業界トップクラスという二面性を持つ銘柄です。
長期的に注目できる根拠:
-
18期連続増配+29期連続非減配の累進配当方針で減配リスクは構造的に極めて低い
-
メラミン化粧板国内シェアNo.1のニッチトップとしての価格決定力
-
中計『Value Creation 3000 & 300』に基づく累進配当継続方針
-
PER 11.8倍・PBR 1.22倍は10年平均(17.14倍/1.57倍)を下回り、一般的な割安基準もクリア
「検討基準利回り何%以上なら購入検討できるのか?」「具体的な株価はいくらか?」「総合的な投資判断は?」──これらの答えは有料版で公開しています。
たった一つの判断ミスが、数十万円の差になる前に
3年後・5年後のあなた自身に問いかけてみてください。
「あの時、アイカ工業が PER 11.80倍・配当利回り 4.07% で見えていた局面で、本当に買うべきだったのか?それとも待つべきだったのか?」
たった一つの判断ミスが、100株なら数万円、長期保有なら配当を含めて数十万円の差になります。
その判断を「勘」や「割安に見えたから」で決めるか、過去10年の株価データから逆算した購入検討水準(⑮購入検討基準配当利回り)を含めた、割安度・業績・財務・キャッシュ・株主還元・将来性を網羅する15項目の徹底分析で決めるか。
大切なお金だからこそ、『勘』や『なんとなく』で買って後で後悔してほしくない。納得して、株を買ってほしい。そんなあなたのために、有料版では過去10年のデータと公式IR資料、AI 検証を駆使して徹底的に分析しています。
⑮購入検討基準配当利回りの具体的な水準を含めた15項目すべての判定結果と判定理由は、有料版で全公開します。
さらに、4枚の図解(評価まとめ・業績まとめ・財務・キャッシュまとめ・株主還元/将来性/購入検討基準まとめ)も全公開。文章を読む時間がなくても、図解を見るだけで分析の核心が一目で把握できる形式です。
🔒 有料版で公開している内容
この無料版では「15項目のうち14項目の簡易判定結果」までを公開しました。
しかし、配当投資家として本当に知りたい『具体的な購入検討水準』は有料版でのみ公開しています。
有料版では以下を数字で明らかにしています:
-
検討基準利回りの具体値(統計的裏付けあり)
-
購入検討株価の具体値(現在価格との乖離%)
配当投資家として「購入検討機会が来る銘柄かどうか」を数字で判断できるようになります。
さらに有料版では、各15項目の詳細解説、同業他社との詳細比較、購入シナリオ、IR資料の抜粋まで完全網羅。
👉 【4206】アイカ工業|18期連続増配×建材ニッチトップを15項目分析(有料版)
まとめ
-
メラミン化粧板国内No.1のニッチトップ・18期連続増配の優良企業
-
⑮検討基準利回りを除く14項目中11項目クリア(⑤EPS・⑩営業CF・⑪現金等が無料版基準で対象外)
-
足切り基準(3.75%)クリア → 企業力は◎
-
総合的な投資判断・検討基準利回りの具体値は有料版で公開
▼ この銘柄を見つけたスクリーニングシステム(おまけ)
私はこの銘柄を自作スクリーニングで発見しました。仕組みに興味ある方は👉 こちら(無料・7 ステップ全公開)
📚 本15項目分析の原点
本記事の15項目分析は、リベ大公式YouTubeで紹介されている「優良な高配当銘柄を見分ける8項目」をはじめとするリベ大の視点を引用し、私独自の視点を加えて全15項目に拡張したものです。
👉 私の高配当株投資の原点―『リベ大YouTube』から育てた高配当株15項目分析
▼ 他の銘柄分析も読んでみませんか?
高配当株の15項目分析シリーズは、他の銘柄も公開中です。
👉 【3003】ヒューリック|18期連続増配の都心・駅近特化デベロッパー、独自15項目で「今、購入検討に値するか」を検証
👉 【4540】ツムラ|20期連続非減配・医療用漢方シェア84.6%を15項目で徹底分析
👉 【4662】フォーカスシステムズ|6期連続増配へ・同業最安PER10倍を15項目で徹底分析
👉 【3231】野村不動産HD|15期連続増配でもPER8倍台・PBR1倍割れを15項目分析
👉 【4743】アイティフォー|累進配当・地銀向け審査シェア73%を15項目で徹底分析
👉 【8058】三菱商事|10期連続増配・バフェット銘柄を15項目で徹底分析
👉 【7164】全国保証|13期連続増配+営利率70%超、統計で見えた『購入検討タイミング』
👉 【8316】三井住友FG|5期連続増配・累進配当・メガバンク随一の株主還元を15項目で徹底分析
▼ 用語がわからない時は
👉 保存版!高配当日本株の選び方:15項目分析指標(簡易版)で基本的な用語を解説しています。
#高配当株 #資産形成 #お金の不安 #配当金生活 #今を豊かに #アイカ工業
※本資料は公開情報に基づく個人的な銘柄分析であり、特定銘柄の売買を推奨するものではありません。
※投資にあたっては各種情報をご自身で確認のうえ、最終的な判断と責任は投資家ご自身にてお願いいたします。
※本資料は内容の正確性・完全性を保証するものではなく、誤りや不備があっても当方は一切の責任を負いかねます。
コメント