本記事は、よし@高配当株の無料note記事をブログ向けに掲載したものです。数値の基準日は2026年10月29日で、予想値は記事作成当時のものです。最新の株価・業績予想ではありません。13項目中10項目クリアは安全性の保証ではありません。
動画で見る:アイチコーポレーションの簡易分析
増配の魅力と、営業CF・現金等・配当性向の注意点を、音声と図解で約6分にまとめました。
数値の基準日は2026年10月29日です。年間配当65円等は2027年3月期の当時予想で、現在の株価・最新予想を示すものではありません。
『2027年3月期予想を含めて8期連続増配、2025年度から配当性向60%以上を株主還元の基準に、トラックマウント式高所作業車の国内シェア61.4%』の景気敏感・小型株を15項目で簡易分析。
主要指標の簡易分析結果を無料公開し、高配当株投資家が『購入検討に値する銘柄か?』を数値で確認できるレポートです。
作成日: 2026/10/29 / 無料版
⚠️ 免責事項
本記事は投資助言業ではなく、公開情報に基づく個人的な銘柄分析です。
特定銘柄の売買を推奨するものではありません。
投資の最終判断は読者ご自身の責任で行ってください。
こんな悩みはありませんか?
-
アイチコーポレーションは配当利回り4.72%で予想を含め8期連続増配へ。でも売上高は10年ほぼ横ばい、本当に持ち続けられる会社?
-
PERは13.27倍と控えめに見えるけれど、今の株価が高いのか安いのか、いくらで購入を検討すればいいのか判断がつかない…
-
2026年4〜9月は営業利益が前年同期比65.7%減。この先も配当を受け取り続けられるか心配で一歩を踏み出せない…
もしあなたがこのような悩みを抱えているなら、この記事はまさにあなたのために書きました。
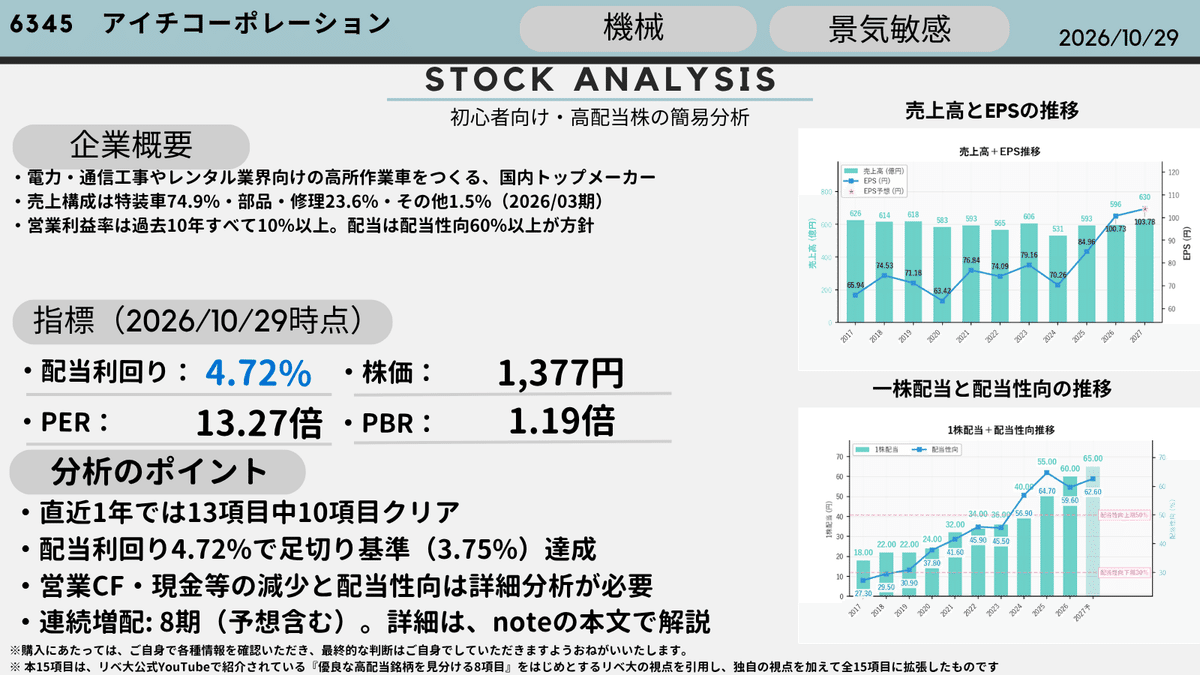
実はこの銘柄、電力・通信工事やレンタル業界向けの高所作業車をつくる、高所作業車の国内トップメーカーで、年間配当は2019年3月期の22円から2027年3月期予想の65円まで、予想を含めて8期連続で増えています。2025年度からは配当性向60%以上を株主還元の基準にしています。
こうした悩みに、独自の15項目チェックリストで正直に答えるのが本シリーズの特徴です。現在の株価水準が購入検討に値するかどうかを15項目で簡易検証します(具体的な購入検討基準は有料版で公開)。
この記事で分かること(無料版)
-
アイチコーポレーションの企業としての強み・懸念
-
独自15項目チェックリストの判定結果【簡易版】(⭕️❌️)
詳細の独自15項目チェックリストの判定結果、「企業の将来性」、「具体的にいくらで購入検討すべきか」の答えは有料版で公開しています。
なぜこの分析が信頼できるのか
世の中には「なんとなく良さそう」で銘柄を勧める記事があふれています。しかし本記事では、データに基づく15項目の評価基準で、銘柄分析を行っています。
-
データと再現可能な基準に基づく投資判断
-
1銘柄あたり15項目・複合判定で網羅的に評価
-
同業他社比較・過去10年トレンド・ライバル比較を含む多角的分析
-
NotebookLM で IR 資料 36件を AI 検証・原典裏付けを担保
基本情報
証券コード: 6345
企業名: アイチコーポレーション株式会社
業種: 機械
市場: 東証プライム
銘柄特性: 景気敏感・小型株(TOPIX Small 2構成銘柄)
株価: 1,377円(2026/10/29時点)
配当利回り: 4.72%(2027/03期予想)
年間配当: 65円(2027/03期予想)
PER: 13.27倍(2026/10/29時点)
PBR: 1.19倍(2026/10/29時点)
ROE: 8.96%(2027/03期予想)
EPS: 103.78円(2027/03期予想)
BPS: 1,167.89円(2026/03期実績)
営業利益率: 12.54%(2027/03期予想)
自己資本比率: 81.2%(2026/03期実績)
配当性向: 62.6%(2027/03期予想)
連続増配期間: 8期(予想含む)
連続非減配期間: 15期(予想含む)
⚠️ 株価・PER・PBR・配当利回りは2026/10/29時点の数値です。最新の値は証券会社のサイト等でご確認ください。
この銘柄の魅力(メリット)
まずはアイチコーポレーションの「強み」から見ていきましょう。結論から言うと、予想含め8期連続増配・2025年度から配当性向60%以上が株主還元の基準/トラックマウント式の国内シェア61.4%(2026年3月末)・直営15拠点と指定工場210拠点のサービス網/自己資本比率81.2%・BPSは9年連続で増加(10年で約1.62倍)/営業利益率は10年すべて10%以上・2025年に伊藤忠商事と資本業務提携(2029年度に海外売上高150億円が目標)という4つの強みを併せ持つ、高所作業車メーカーです。
アイチコーポレーションの事業とは?
2026年3月期の売上高は約596億円で、決算では「特装車」「部品・修理」「その他」の3つの区分に分けています。
1つ目の特装車は、高所作業車などの新車の販売で、約446億円です。売上の大半を占めます。このうち340億円が主力のトラックマウント式高所作業車(トラックの車台に作業装置を載せた型)で、残りの106億円は自走式の高所作業車などです。トラックマウント式の340億円は、国内向けが321億円、海外向けが19億円です。国内向けの321億円をお客さまの業界別に見ると、電力116億円・レンタル108億円・通信47億円・鉄道12億円で、これら4つ以外の業界のお客さま(会社の資料では「汎機」と呼んでいる区分)が38億円です。
2つ目の部品・修理は、高所作業車などのアフターサービスで、約140億円です。
3つ目のその他は、中古車の販売や教育事業などで、約9億円です。
なお、3つの区分は億円未満を丸めた数のため、足しても約596億円とぴったりは合いません(2026年3月期 決算短信・2026年3月期 決算説明会資料)。
1. 予想含め8期連続増配と配当性向60%以上
年間配当は2019年22円→2020年24円→2021年32円→2022年34円→2023年36円→2024年40円→2025年55円→2026年60円→2027年予想65円と、予想を含めて8期連続で増えています。会社も2026年6月の決算説明会で「2018年度以降、7期連続で増配を継続」と説明しています。
株主還元の基準は、配当性向50%を目安(2020年3月公表)→総還元性向50%以上(2023年1月公表)→配当性向60%以上(2025年3月公表)と引き上げられてきました。2027年3月期の予想配当性向は62.6%で、会社自身も「方針を上回る水準」と説明しています。
2. 高所作業車の国内トップと全国のサービス網
主力のトラックマウント式高所作業車の国内シェアは61.4%(2026年3月末)で、有価証券報告書でも自社を「国内で高いシェアを維持する高所作業車のトップメーカ」と説明しています。
売ったあとの点検・修理も事業の柱で、直営工場15拠点・指定工場210拠点のネットワークで、会社の調べで約13万台とされる市場の車両を支えています。部品・修理の売上は2026年3月期に140億円(前期比11%増)でした(2026年3月期 決算短信・2027年3月期 第1四半期 決算説明会資料)。
3. 自己資本比率81.2%と増え続けるBPS
2026年3月期の自己資本比率は81.2%で、基準の40%を大きく上回ります。1株当たり純資産(BPS)は2017年3月期720.17円から2026年3月期1,167.89円へ約1.62倍で、9年続けて増えています。
4. 2桁が続く営業利益率と伊藤忠商事との提携
営業利益率は過去10年すべて10%以上で、会社は「2015年度~2025年度までの営業利益率は2桁を継続」と説明しています(2027年3月期 第1四半期 決算説明会資料)。2027年3月期の会社予想も12.54%(営業利益79億円÷売上高630億円)です。
2025年3月には伊藤忠商事と資本業務提携を結び、2025年5月に伊藤忠商事が豊田自動織機に代わって筆頭株主になりました。会社は2029年度に海外売上高150億円、売上高850億円・営業利益115億円・ROE10%水準を目標にしています(有価証券報告書・2026年3月期 決算説明会資料)。
トラックマウント式と自走式とは?
トラックマウント式は、トラックの車台(シャシ)の上に作業用のブーム(腕)とバケットを載せた高所作業車で、電柱の工事などで道路を移動しながら使う。自走式は、作業装置そのものが走る高所作業車で、建物の工事現場などで使われる。アイチコーポレーションは、もっとも利益率が高いのはトラックマウント式と説明している(2026年3月期 決算説明会資料)。
配当性向とは?
1年間の純利益のうち、どれだけを配当に回したかを示す割合。配当性向60%なら、純利益の6割を配当に回したことになる。アイチコーポレーションは2025年度から「配当性向60%以上」を株主還元の基準にしている(2025年3月19日のお知らせ)。利益が増えれば配当も増やしやすい一方、利益が減れば同じ基準でも配当の金額は小さくなる仕組みである点は押さえておきたい。
独自15項目チェックリストの判定結果【簡易版】
⚠️簡易版の判定は「単年度または直近2年」基準です。有料版では10年推移での詳細判定を行うため判定が変わる場合があります。
足切り
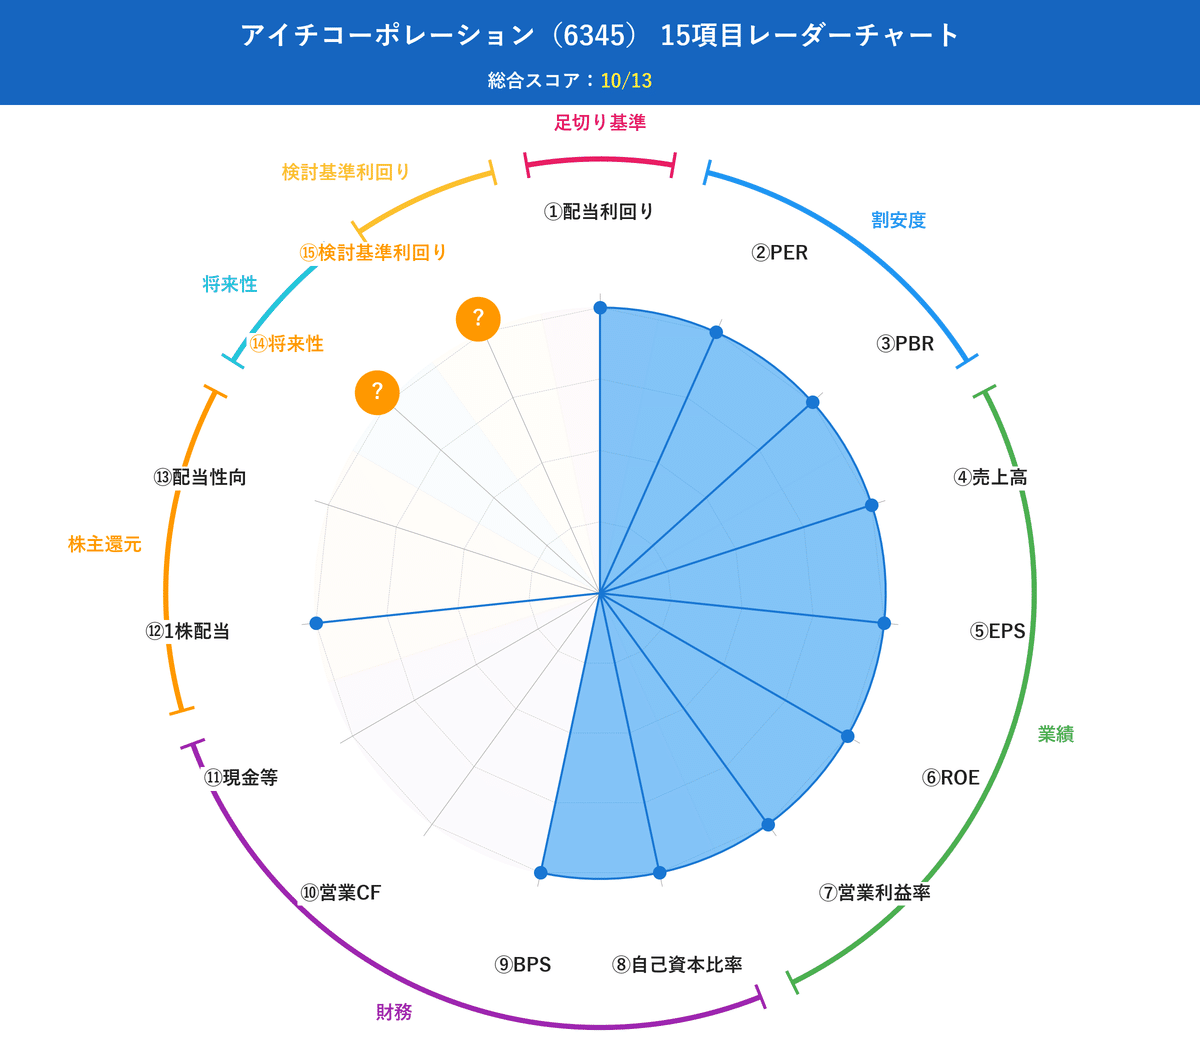
① 配当利回り(3.75%以上)⭕️【4.72%】
割安度
② PER(15倍未満)⭕️【13.27倍】
③ PBR(0.5〜1.5倍)⭕️【1.19倍】
業績
④ 売上高(増加傾向)⭕️【59,613→63,000百万円】
⑤ EPS(増加傾向)⭕️【100.73→103.78円】
⑥ ROE(8%以上)⭕️【8.96%】
⑦ 営業利益率(10%以上)⭕️【12.54%】
財務・キャッシュ
⑧ 自己資本比率(40%以上)⭕️【81.2%】
⑨ BPS(増加傾向)⭕️【1,126.92→1,167.89円】
⑩ 営業CF(黒字&増加傾向)❌️【9,871→803百万円】
⑪ 現金等(増加傾向)❌️【46,871→26,708百万円】
株主還元
⑫ 1株あたり配当金(増加傾向)⭕️【60→65円】
⑬ 配当性向(30〜50%)❌️【62.6%】
将来性
⑭ 事業の将来性 ❓️(詳細は有料版)
検討基準
⑮ 検討基準配当利回り ❓️(詳細は有料版)
総合スコア: ⑭ 事業の将来性及び⑮検討基準利回りを除く13項目中10項目クリア(⑭⑮判定は有料版)
予想含め8期連続増配、自己資本比率81.2%の財務、9年続けて増えるBPS、10年続けて2桁の営業利益率は、直近1年の簡易分析でも基準を満たしています。一方で、⑩営業CF は2026年3月期に98.71億円から8.03億円へ減り、⑪現金等も自己株式の取得や配当の支払いなどで468.71億円から267.08億円へ減りました。⑬配当性向62.6%は基準の30〜50%を上回りますが、これは会社が2025年度から掲げる「配当性向60%以上」の方針によるものです。これが「業態構造による合理的な状態」なのか「見過ごせない問題点」なのか、詳細の検討が必要。
さらに、簡易分析は、分析期間が「単年度または直近2年」と短期すぎるため、長期間のデータによる分析が必要。
この銘柄の懸念点(デメリット)
ここまで読まれて『今すぐ買いたい』と思われた方もいるかもしれません。しかし——本当に懸念点はないのでしょうか?
配当株として長期保有するなら踏み込んで確認すべき論点があります:
-
業績の振れ:トラックの車台(シャシ)の供給や認証の遅れで、売上が年ごとに動くことと、2026年4〜9月に営業利益が前年同期比65.7%減ったことを、どう読み解くか?
-
配当の方針:配当性向60%以上という利益に連動する基準が、利益が減った年の配当にどう効くか?
-
キャッシュの振れ:2026年3月期に8億円まで減った営業CFと、自己株式の取得で減った手元の現金を、一時的な振れとみるか、別の兆候とみるか?
-
計画の書き換え:中期経営計画の利益目標が引き下げられてきた経緯を、どう読み解くか?
-
分析期間:「単年度または直近2年」と短期すぎるため、判定の精度が低い。
これらが「合理的な状態」なのか「見過ごせない論点」なのか——切り分けを誤ると長期保有で判断を誤る可能性があります。
各論点の長期10年間推移を基にした本質の分析・業態構造との照合・同業他社比較は、有料版で公開しています。
また、「何%の利回りで買えばいい?」の答えが見えない
「足切り基準クリア(4.72%≧3.75%)= 今すぐ購入の合図」なのか?
この問いに数値で答えるのが、独自指標⑮購入検討基準配当利回り。具体的な検討水準は、有料版で公開しています。
たった一つの判断ミスが、数十万円の差になる前に
3年後・5年後のあなた自身に問いかけてみてください。
「あの時、アイチコーポレーションが PER 13.27倍・配当利回り 4.72% で見えていた局面で、本当に買うべきだったのか?それとも待つべきだったのか?」
たった一つの判断ミスが、100株なら数万円、長期保有なら配当を含めて数十万円の差になります。
その判断を「勘」や「割安に見えたから」で決めるか、過去10年の株価データから逆算した購入検討水準(⑮購入検討基準配当利回り)を含めた、割安度、業績、財務・キャッシュ、株主還元、将来性を網羅する15項目の徹底分析で決めるか。
大切なお金だからこそ、『勘』や『なんとなく』で買って後で後悔してほしくない。納得して、株を買ってほしい。そんなあなたのために、有料版では過去10年のデータと公式IR資料、AI 検証を駆使して徹底的に分析しています。
⑮購入検討基準配当利回りの具体的な水準を含めた15項目すべての判定結果と判定理由は、有料版で全公開します。
さらに、4枚の図解(評価まとめ・業績まとめ・財務・キャッシュまとめ・株主還元/将来性/購入検討基準まとめ)も全公開。文章を読む時間がなくても、図解を見るだけで分析の核心が一目で把握できる形式です。
🔒 有料版で公開している内容
この無料版では「15項目のうち13項目の簡易判定結果」までを公開しました。
しかし、高配当株投資家として本当に知りたい、10年間の分析をした『各基準の詳細分析結果』『具体的な購入検討水準』は有料版でのみ公開しています。
有料版では以下を数字で明らかにしています:
-
検討基準利回りの具体値(統計的裏付けあり)
-
購入検討株価の具体値(現在価格との乖離%)
高配当株投資家として「購入検討機会が来る銘柄かどうか」を数字で確認できるようになります。
さらに有料版では、各15項目の詳細解説、同業他社との詳細比較、購入シナリオ、IR資料の抜粋まで完全網羅。
👉 【6345】アイチコーポレーション|予想含め8期連続増配・配当性向60%以上を掲げる高所作業車の国内トップメーカー、いくらなら購入を検討してよいか独自15項目で検証(有料版)
まとめ
-
電力・通信工事やレンタル業界向けの高所作業車をつくる国内トップメーカー・2027年3月期予想を含め8期連続増配、2025年度から配当性向60%以上を株主還元の基準に
-
⑭事業の将来性及び⑮検討基準利回りを除く13項目中10項目クリア(簡易分析で❌️は⑩営業CF・⑪現金等・⑬配当性向。⑬は会社の還元方針によるもの)
-
足切り基準(3.75%)はクリア(配当利回り4.72%)
-
総合的な投資判断・検討基準利回りの具体値は有料版で公開
▼ この銘柄を見つけたスクリーニングシステム(おまけ)
私はこの銘柄を自作のスクリーニングシステムで発見しました。仕組みに興味のある方は👉 こちら(無料・全公開)。
具体的な「いくらで購入検討すべきか」は有料版で解説しています。
📚 本15項目分析の原点
本記事の15項目分析は、リベ大公式YouTubeで紹介されている「優良な高配当銘柄を見分ける8項目」をはじめとするリベ大の視点を引用し、私独自の視点を加えて全15項目に拡張したものです。
👉 私の高配当株投資の原点―『リベ大YouTube』から育てた高配当株15項目分析
▼ 他の銘柄分析も読んでみませんか?
高配当株の15項目分析シリーズは、他の銘柄も公開中です。
■ 建設・住宅・不動産・建材
👉 【1835】東鉄工業|鉄道工事・累進配当
👉 【1928】積水ハウス|予想含め15期連続増配・配当の下限145円
👉 【3003】ヒューリック|18期連続増配・都心・駅近
👉 【3231】野村不動産HD|15期連続増配
👉 【4206】アイカ工業|18期連続増配・建材
■ 商社・資源
👉 【1605】INPEX|予想含め6期連続増配・累進配当
👉 【8058】三菱商事|10期連続増配・バフェット銘柄
■ 金融
👉 【7164】全国保証|13期連続増配
👉 【8316】三井住友FG|5期連続増配・累進配当
■ 小売・医薬・IT
👉 【9882】イエローハット|カー用品店・予想含め17期連続増配
👉 【4540】ツムラ|20期連続非減配・医療用漢方
👉 【4662】フォーカスシステムズ|6期連続増配へ
👉 【4743】アイティフォー|累進配当・地銀向け
▼ 用語がわからない時は
👉 保存版!高配当日本株の選び方:15項目分析指標(簡易版)で基本的な用語を解説しています。
#高配当株 #銘柄分析 #増配 #アイチコーポレーション #資産形成 #配当金
※本資料は公開情報に基づく個人的な銘柄分析であり、特定銘柄の売買を推奨するものではありません。
※投資にあたっては各種情報をご自身で確認のうえ、最終的な判断と責任は投資家ご自身にてお願いいたします。
※本資料は内容の正確性・完全性を保証するものではなく、誤りや不備があっても当方は一切の責任を負いかねます。
コメント