よし@高配当株の無料note記事をブログ向けに掲載しています。数値の基準日は2026年10月19日です。予想値は記事作成当時のもので、最新の株価・業績予想を示すものではありません。13項目クリアは安全性の保証ではありません。
『2027年3月期予想を含めて5期連続増配、2024年5月からDOE3%以上・累進配当を配当の基本方針に、売上の約7割がJR東日本向けの線路保守・鉄道工事』の景気敏感・小型株を15項目で簡易分析。
主要指標の簡易分析結果を無料公開し、高配当投資家が『購入検討に値する銘柄か?』を数値で確認できるレポートです。
作成日: 2026/10/19 / 無料版
⚠️ 免責事項
本記事は投資助言業ではなく、公開情報に基づく個人的な銘柄分析です。
特定銘柄の売買を推奨するものではありません。
投資の最終判断は読者ご自身の責任で行ってください。
こんな悩みはありませんか?
-
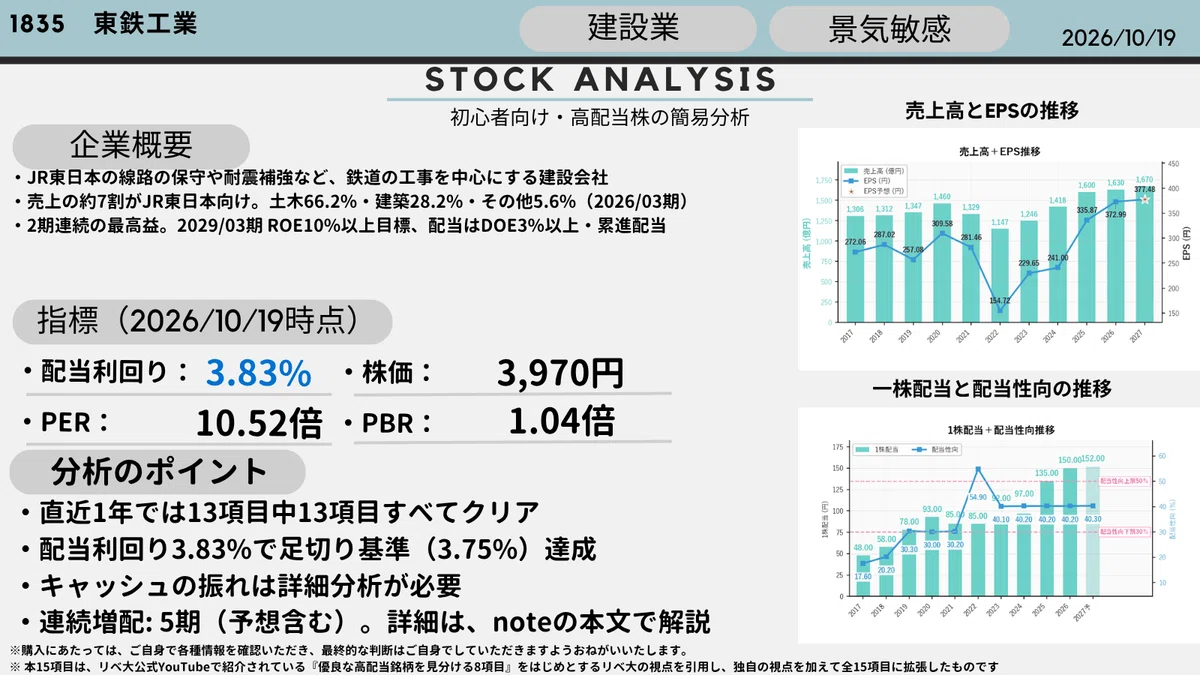
東鉄工業は配当利回り3.83%で予想を含め5期連続増配へ。でも売上の約7割はJR東日本向け、本当に持ち続けられる会社?
-
PERは10.52倍と控えめに見えるけれど、今の株価が高いのか安いのか、いくらで購入を検討すればいいのか判断がつかない…
-
公正取引委員会の立入検査も受けた会社。この先も配当を受け取り続けられるか心配で一歩を踏み出せない…
もしあなたがこのような悩みを抱えているなら、この記事はまさにあなたのために書きました。
実はこの銘柄、JR東日本の線路の保守や耐震補強など、鉄道の工事を中心にする建設会社で、年間配当は2022年3月期の85円から2027年3月期予想の152円まで、予想を含めて5期連続で増えています(その前の2021年3月期には93円から85円への減配がありました)。2024年5月からはDOE3%以上・累進配当を配当の基本方針にしています。
こうした悩みに、独自の15項目チェックリストで正直に答えるのが本シリーズの特徴です。現在の株価水準が購入検討に値するかどうかを15項目で簡易検証します(具体的な購入検討基準は有料版で公開)。
この記事で分かること(無料版)
-
東鉄工業の企業としての強み・懸念
-
独自15項目チェックリストの判定結果【簡易版】(⭕️❌️)
詳細の独自15項目チェックリストの判定結果、「企業の将来性」、「具体的にいくらで購入検討すべきか」の答えは有料版で公開しています。
なぜこの分析が信頼できるのか
世の中には「なんとなく良さそう」で銘柄を勧める記事があふれています。しかし本記事では、データに基づく15項目の評価基準で、銘柄分析を行っています。
-
データと再現可能な基準に基づく投資判断
-
1銘柄あたり15項目・複合判定で網羅的に評価
-
同業他社比較・過去10年トレンド・ライバル比較を含む多角的分析
-
NotebookLM で IR 資料 32件を AI 検証・原典裏付けを担保
基本情報
証券コード: 1835
企業名: 東鉄工業株式会社
業種: 建設業
市場: 東証プライム
銘柄特性: 景気敏感・小型株(TOPIX Small 1構成銘柄)
株価: 3,970円(2026/10/19時点)
配当利回り: 3.83%(2027/03期予想)
年間配当: 152円(2027/03期予想)
PER: 10.52倍(2026/10/19時点)
PBR: 1.04倍(2026/10/19時点)
ROE: 9.8%(2027/03期予想)
EPS: 377.48円(2027/03期予想)
BPS: 3,851.87円(2026/03期実績)
営業利益率: 10.78%(2027/03期予想)
自己資本比率: 65.1%(2026/03期実績)
配当性向: 40.3%(2027/03期予想)
連続増配期間: 5期(予想含む)
連続非減配期間: 6期(予想含む)
⚠️ 株価・PER・PBR・配当利回りは2026/10/19時点の数値です。最新の値は証券会社のサイト等でご確認ください。
この銘柄の魅力(メリット)
まずは東鉄工業の「強み」から見ていきましょう。結論から言うと、予想含め5期連続増配・2024年5月からDOE3%以上と累進配当が配当の基本方針/線路メンテナンスで国内最大規模の施工体制(会社の説明)・JR東日本とのパートナーシップに基づく受注/自己資本比率65.1%・BPSは9年連続で増加(10年で約1.95倍)/2期連続の最高益・2029年3月期に売上高1,900億円以上・ROE10%以上を目標(2025年5月に引き上げ)という4つの強みを併せ持つ、鉄道工事会社です。
東鉄工業の事業とは?
決算で分けている区分は土木事業・建築事業・その他の3つ。土木事業は、線路の保守(保線)や鉄道の土木工事、道路・河川・トンネルの耐震工事など。建築事業は、駅舎や鉄道に近い建物の工事、マンション・店舗・教育施設などの工事。その他は、鉄道関連製品の製造・販売、不動産の賃貸、緑化などの環境事業。2026年3月期の売上高1,630億円のうち、土木事業が1,080億円、建築事業が459億円、その他が91億円。売上高のうち鉄道の工事は1,302億円で、連結売上高のうち1,184億円(約7割)がJR東日本向け(有価証券報告書・2026年3月期決算 IR説明会資料・統合報告書2026)。
1. 予想含め5期連続増配と累進配当の導入
年間配当は2022年3月期85円→2023年3月期92円→2024年3月期97円→2025年3月期135円→2026年3月期150円→2027年3月期予想152円と、予想を含めて5期連続で増えています。その前の2021年3月期は、新型コロナウイルス感染症の影響で配当予想がいったん「未定」となり、2020年8月に77円を予想、期末に増やして85円(前期は93円)=減配となりました。2022年3月期は85円で据え置きでした。
2024年5月の中期経営計画「アクションプラン2029」で、DOE3%以上・累進配当を配当の基本方針に加えました。2026年3月期の配当性向は40.2%、DOEは4.1%です。
2. JR東日本との信頼関係と線路保守の技術
東鉄工業は線路部門を「線路メンテナンス事業のトップランナー」と説明しています。会社が挙げる強みは、国内最大規模の線路メンテナンス施工体制、国内トップクラスの保有台数を誇る大型保線機械、時間や場所の制約がある限られた条件のなかで工事を終える現場力です(統合報告書2026)。
会社は自らの価値創造のしくみを「JR東日本とのパートナーシップに基づく盤石な受注体制」と説明しています。2026年3月期は売上高1,630億円のうち鉄道の工事が1,302億円で、JR東日本の単価改定や耐震補強の増加が増収に寄与しました(2026年3月期決算 IR説明会資料)。
3. 自己資本比率65.1%と増え続けるBPS
2026年3月期の自己資本比率は65.1%で、基準の40%を大きく上回ります。1株当たり純資産(BPS)は2017年3月期1,979.28円から2026年3月期3,851.87円へ約1.95倍で、9年続けて増えています。
4. 2期連続の最高益と引き上げた経営目標
2026年3月期は売上高1,630億円・営業利益176億円・当期純利益128億円で、会社は2期連続の最高益と説明しています(2026年3月期決算 IR説明会資料)。
中期経営計画「アクションプラン2029」(2025年3月期〜2029年3月期)は、1年目の結果を受けて2025年5月に目標を引き上げ、2029年3月期に売上高1,900億円以上・ROE10%以上・DOE3%以上・累進配当を掲げています。
DOE(株主資本配当率)とは?
1年間の配当の総額が、株主のお金である自己資本の何%にあたるかを示す数字。利益に対する割合を見る「配当性向」と違い、その年の利益が減っても自己資本は大きく変わらないため、配当の水準が利益の増減に左右されにくい。東鉄工業は中期経営計画「アクションプラン2029」で、DOE3%以上を目標にしている。決算短信のDOE(純資産配当率)の実績は2025年3月期4.0%・2026年3月期4.1%。
累進配当とは?
1株当たりの配当を前の年より減らさず、維持するか増やしていく方針のこと。東鉄工業は2024年5月の中期経営計画で導入し、その理由を「業績に左右されずに積極的かつ安定的な株主還元を継続するため」と説明している。方針であって、将来の配当を約束するものではない点には注意したい。
独自15項目チェックリストの判定結果【簡易版】
⚠️簡易版の判定は「単年度または直近2年」基準です。有料版では10年推移での詳細判定を行うため判定が変わる場合があります。
足切り
① 配当利回り(3.75%以上)⭕️【3.83%】
割安度
② PER(15倍未満)⭕️【10.52倍】
③ PBR(0.5〜1.5倍)⭕️【1.04倍】
業績
④ 売上高(増加傾向)⭕️【163,018→167,000百万円】
⑤ EPS(増加傾向)⭕️【372.99→377.48円】
⑥ ROE(8%以上)⭕️【9.8%】
⑦ 営業利益率(10%以上)⭕️【10.78%】
財務・キャッシュ
⑧ 自己資本比率(40%以上)⭕️【65.1%】
⑨ BPS(増加傾向)⭕️【3,473.85→3,851.87円】
⑩ 営業CF(黒字&増加傾向)⭕️【4,160→5,241百万円】
⑪ 現金等(増加傾向)⭕️【15,714→20,574百万円】
株主還元
⑫ 1株あたり配当金(増加傾向)⭕️【150→152円】
⑬ 配当性向(30〜50%)⭕️【40.3%】
将来性
⑭ 事業の将来性 ❓️(詳細は有料版)
検討基準
⑮ 検討基準配当利回り ❓️(詳細は有料版)
総合スコア: ⑭ 事業の将来性及び⑮検討基準利回りを除く13項目中13項目クリア(⑭⑮判定は有料版)
予想含め5期連続増配とDOE3%以上・累進配当の還元方針、自己資本比率65.1%の財務、9年続けて増えるBPS、2期連続の最高益は、直近1年の簡易分析ではすべて基準を満たしています。一方で、簡易分析で⭕️となった ⑩営業CF は、さかのぼると2023年3月期にマイナスとなった年があり、売上債権(まだ受け取っていない工事代金)の増減によって年ごとに大きく振れています。手元の現金等も2023年3月期に258億円から136億円へ減った年があります。これが「業態構造による合理的な状態」なのか「見過ごせない問題点」なのか、詳細の検討が必要。
さらに、簡易分析は、分析期間が「単年度または直近2年」と短期すぎるため、長期間のデータによる分析が必要。
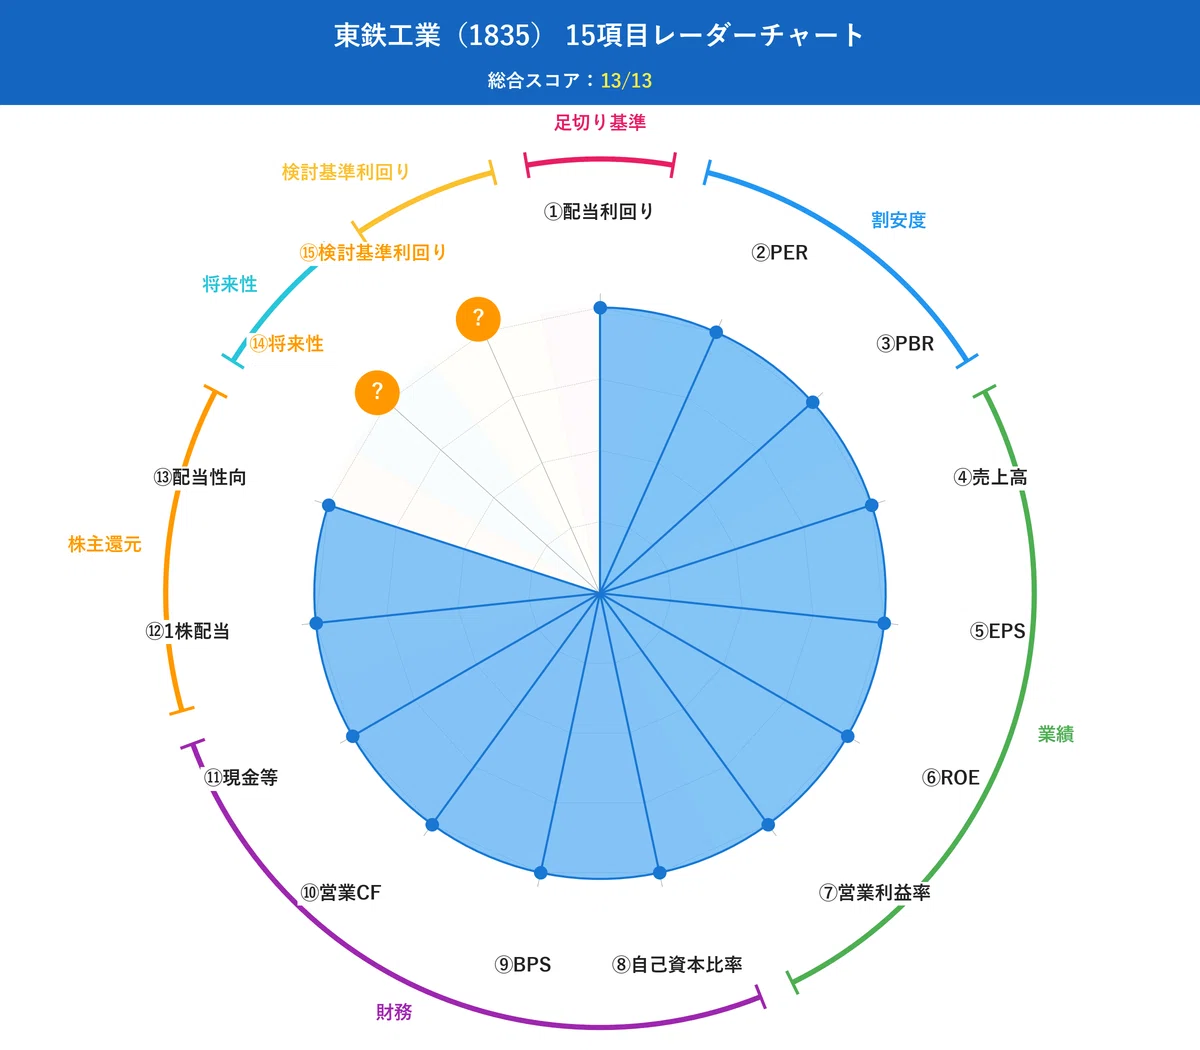
▲ 東鉄工業 15項目分析レーダーチャート(13項目中13項目クリア)
この銘柄の懸念点(デメリット)
ここまで読まれて『今すぐ買いたい』と思われた方もいるかもしれません。しかし——本当に懸念点はないのでしょうか?
配当株として長期保有するなら踏み込んで確認すべき論点があります:
-
取引先の集中:売上の約7割を占めるJR東日本への依存を、長年の信頼関係の裏付けとみるか、偏りのリスクとみるか?
-
公正取引委員会の調査:2025年11月と2026年5月に受けた独占禁止法違反の疑いによる立入検査と、その後の影響を、どう読み解くか?
-
キャッシュの振れ:簡易分析では⭕️の営業CFが2023年3月期にはマイナスだったことや、2026年3月末の短期借入金200億円(前期末100億円)を、工事代金を受け取る時期による一時的な振れとみるか、別の兆候とみるか?
-
配当の経緯:2021年3月期に93円から85円へ減配した経緯と、その後に掲げた累進配当の方針を、あわせてどう読み解くか?
-
分析期間:「単年度または直近2年」と短期すぎるため、判定の精度が低い。
これらが「合理的な状態」なのか「見過ごせない論点」なのか——切り分けを誤ると長期保有で判断を誤る可能性があります。
各論点の長期10年間推移を基にした本質の分析・業態構造との照合・同業他社比較は、有料版で公開しています。
また、「何%の利回りで買えばいい?」の答えが見えない
「足切り基準クリア(3.83%≧3.75%)= 今すぐ購入の合図」なのか?
この問いに数値で答えるのが、独自指標⑮購入検討基準配当利回り。具体的な検討水準は、有料版で公開しています。
たった一つの判断ミスが、数十万円の差になる前に
3年後・5年後のあなた自身に問いかけてみてください。
「あの時、東鉄工業が PER 10.52倍・配当利回り 3.83% で見えていた局面で、本当に買うべきだったのか?それとも待つべきだったのか?」
たった一つの判断ミスが、100株なら数万円、長期保有なら配当を含めて数十万円の差になります。
その判断を「勘」や「割安に見えたから」で決めるか、過去10年の株価データから逆算した購入検討水準(⑮購入検討基準配当利回り)を含めた、割安度、業績、財務・キャッシュ、株主還元、将来性を網羅する15項目の徹底分析で決めるか。
大切なお金だからこそ、『勘』や『なんとなく』で買って後で後悔してほしくない。納得して、株を買ってほしい。そんなあなたのために、有料版では過去10年のデータと公式IR資料、AI 検証を駆使して徹底的に分析しています。
⑮購入検討基準配当利回りの具体的な水準を含めた15項目すべての判定結果と判定理由は、有料版で全公開します。
さらに、4枚の図解(評価まとめ・業績まとめ・財務・キャッシュまとめ・株主還元/将来性/購入検討基準まとめ)も全公開。文章を読む時間がなくても、図解を見るだけで分析の核心が一目で把握できる形式です。
🔒 有料版で公開している内容
この無料版では「15項目のうち13項目の簡易判定結果」までを公開しました。
しかし、高配当株投資家として本当に知りたい、10年間の分析をした『各基準の詳細分析結果』『具体的な購入検討水準』は有料版でのみ公開しています。
有料版では以下を数字で明らかにしています:
-
検討基準利回りの具体値(統計的裏付けあり)
-
購入検討株価の具体値(現在価格との乖離%)
高配当株投資家として「購入検討機会が来る銘柄かどうか」を数字で確認できるようになります。
さらに有料版では、各15項目の詳細解説、同業他社との詳細比較、購入シナリオ、IR資料の抜粋まで完全網羅。
👉 【1835】東鉄工業|予想含め5期連続増配・DOE3%以上の累進配当を掲げる鉄道工事会社、いくらなら購入を検討してよいか独自15項目で検証(有料版)
まとめ
-
JR東日本の線路の保守や耐震補強など、鉄道の工事を中心にする建設会社・2027年3月期予想を含め5期連続増配(6期連続非減配)、2024年5月からDOE3%以上・累進配当を配当の基本方針に
-
⑭事業の将来性及び⑮検討基準利回りを除く13項目中13項目クリア(簡易分析で❌️の項目はなし。ただし営業CFは2023年3月期にマイナスの年があり、詳細の分析が必要)
-
足切り基準(3.75%)はクリア(配当利回り3.83%)
-
総合的な投資判断・検討基準利回りの具体値は有料版で公開
▼ この銘柄を見つけたスクリーニングシステム(おまけ)
私はこの銘柄を自作のスクリーニングシステムで発見しました。仕組みに興味のある方は👉 こちら(無料・全公開)。
具体的な「いくらで購入検討すべきか」は有料版で解説しています。
📚 本15項目分析の原点
本記事の15項目分析は、リベ大公式YouTubeで紹介されている「優良な高配当銘柄を見分ける8項目」をはじめとするリベ大の視点を引用し、私独自の視点を加えて全15項目に拡張したものです。
👉 私の高配当株投資の原点―『リベ大YouTube』から育てた高配当株15項目分析
▼ 他の銘柄分析も読んでみませんか?
高配当株の15項目分析シリーズは、他の銘柄も公開中です。
👉 【9882】イエローハット|予想含め17期連続増配・総還元性向100%以上を掲げるカー用品店、いくらなら購入を検討してよいか独自15項目で検証
👉 【1928】積水ハウス|予想含め15期連続増配・配当の下限145円を宣言、いくらなら購入を検討してよいか独自15項目で検証
👉 【1605】INPEX|予想含め6期連続増配・累進配当を宣言、いくらなら購入を検討してよいか独自15項目で検証
👉 【3003】ヒューリック|18期連続増配の都心・駅近特化デベロッパー、独自15項目で「今、購入検討に値するか」を検証
👉 【4540】ツムラ|20期連続非減配・医療用漢方シェア84.6%を15項目で徹底分析
👉 【4662】フォーカスシステムズ|6期連続増配へ・同業最安PER10倍を15項目で徹底分析
👉 【3231】野村不動産HD|15期連続増配でもPER8倍台・PBR1倍割れを15項目分析
👉 【4743】アイティフォー|累進配当・地銀向け審査シェア73%を15項目で徹底分析
👉 【4206】アイカ工業|18期連続増配・建材ニッチトップを15項目分析
👉 【8058】三菱商事|10期連続増配・バフェット銘柄を15項目で徹底分析
👉 【7164】全国保証|13期連続増配+営利率70%超、統計で見えた『購入検討タイミング』
👉 【8316】三井住友FG|5期連続増配・累進配当・メガバンク随一の株主還元を15項目で徹底分析
▼ 用語がわからない時は
👉 保存版!高配当日本株の選び方:15項目分析指標(簡易版)で基本的な用語を解説しています。
#高配当株 #資産形成 #お金の不安 #配当金生活 #今を豊かに #東鉄工業
※本資料は公開情報に基づく個人的な銘柄分析であり、特定銘柄の売買を推奨するものではありません。
※投資にあたっては各種情報をご自身で確認のうえ、最終的な判断と責任は投資家ご自身にてお願いいたします。
※本資料は内容の正確性・完全性を保証するものではなく、誤りや不備があっても当方は一切の責任を負いかねます。
コメント