よし@高配当株の無料note記事をブログ向けに掲載しています。数値は2026年11月13日時点で、年間配当120円等は2026年12月期の当時予想です。最新の予想ではありません。DOE4%は配当利回り4%とは異なり、会社の配当方針は将来の配当を保証するものではありません。
動画で見る:立川ブラインド工業の強みと注意点
YouTubeで長編を見る(約6分)
『2026年12月期予想を含めて9期連続増配、累進配当を続けたうえでDOE4%を下限に、ブラインド・スクリーンで国内シェア1位(会社推定)』の景気敏感・小型株を15項目で簡易分析。
主要指標の簡易分析結果を無料公開し、高配当株投資家が『購入検討に値する銘柄か?』を数値で確認できるレポートです。
作成日: 2026/11/13 / 無料版
⚠️ 免責事項
本記事は投資助言業ではなく、公開情報に基づく個人的な銘柄分析です。
特定銘柄の売買を推奨するものではありません。
投資の最終判断は読者ご自身の責任で行ってください。
こんな悩みはありませんか?
-
立川ブラインド工業は配当利回り4.64%で、予想を含め9期連続増配へ。でも売上高は10年ほぼ横ばい、本当に持ち続けられる会社?
-
今期は配当が70円から120円に増える予定で、配当性向は73.5%まで上がる。今の株価が高いのか安いのか、いくらで購入を検討すればいいのか判断がつかない…
-
2026年1〜9月は主力の室内外装品の営業利益が原価の高騰で4.7%減った。この先も配当を受け取り続けられるか心配で一歩を踏み出せない…
もしあなたがこのような悩みを抱えているなら、この記事はまさにあなたのために書きました。
実はこの銘柄、ブラインドやロールスクリーンなど窓まわりの製品で国内シェア1位のメーカーで、年間配当は2017年12月期の15円から2026年12月期予想の120円まで、予想を含めて9期連続で増えています。2026年からは累進配当を続けたうえでDOE(株主資本配当率)4%を下限とする配当の方針を掲げています。
こうした悩みに、独自の15項目チェックリストで正直に答えるのが本シリーズの特徴です。現在の株価水準が購入検討に値するかどうかを15項目で簡易検証します(具体的な購入検討基準は有料版で公開)。
この記事で分かること(無料版)
-
立川ブラインド工業の企業としての強み・懸念
-
独自15項目チェックリストの判定結果【簡易版】(⭕️❌️)
詳細の独自15項目チェックリストの判定結果、「企業の将来性」、「具体的にいくらで購入検討すべきか」の答えは有料版で公開しています。
なぜこの分析が信頼できるのか
世の中には「なんとなく良さそう」で銘柄を勧める記事があふれています。しかし本記事では、データに基づく15項目の評価基準で、銘柄分析を行っています。
-
データと再現可能な基準に基づく投資判断
-
1銘柄あたり15項目・複合判定で網羅的に評価
-
同業他社比較・過去10年トレンド・ライバル比較を含む多角的分析
-
NotebookLM で IR 資料 48件を AI 検証・原典裏付けを担保
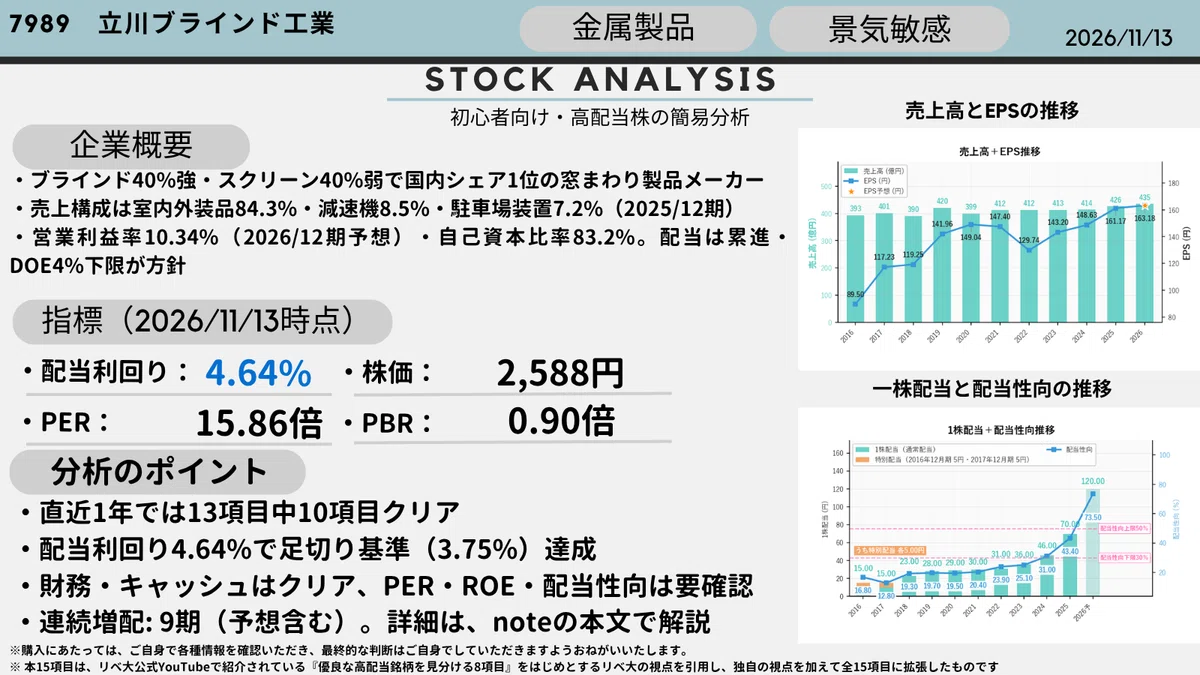
基本情報
証券コード: 7989
企業名: 立川ブラインド工業株式会社
業種: 金属製品
市場: 東証プライム
銘柄特性: 景気敏感・小型株(TOPIX Small 2構成銘柄)
株価: 2,588円(2026/11/13時点)
配当利回り: 4.64%(2026/12期予想)
年間配当: 120円(2026/12期予想)
PER: 15.86倍(2026/11/13時点)
PBR: 0.90倍(2026/11/13時点)
ROE: 5.67%(2026/12期予想)
EPS: 163.18円(2026/12期予想)
BPS: 2,803.47円(2025/12期実績)
営業利益率: 10.34%(2026/12期予想)
自己資本比率: 83.2%(2025/12期実績)
配当性向: 73.5%(2026/12期予想)
連続増配期間: 9期(予想含む・2017年12月期の特別配当5円を含む)
連続非減配期間: 17期(予想含む・2016年12月期の特別配当5円・2017年12月期の特別配当5円を含む)
⚠️ 株価・PER・PBR・配当利回りは2026/11/13時点の数値です。最新の値は証券会社のサイト等でご確認ください。
この銘柄の魅力(メリット)
まずは立川ブラインド工業の「強み」から見ていきましょう。結論から言うと、予想含め9期連続増配・累進配当を続けたうえでDOE4%を下限、2026〜2028年は年間配当120円以上/ブラインド市場40%強・スクリーン市場40%弱でともに国内シェア1位(会社推定)/自己資本比率83.2%・BPSは9年連続で増加(10年で約1.74倍)/営業利益率は2019年以降おおむね10%以上・前の中期経営計画の利益目標はすべて達成という4つの強みを併せ持つ、窓まわり製品のメーカーです。
立川ブラインド工業の事業とは?
2025年12月期の売上高は約426億円で、決算では「室内外装品関連事業」「駐車場装置関連事業」「減速機関連事業」の3つの区分に分けています。
1つ目の室内外装品関連事業は、ブラインド・ロールスクリーン・タテ型ブラインドなどの窓まわり製品と、オフィスなどの間仕切の製造・販売で、約359億円です。売上の8割強を占めます。売り先は、ハウスメーカーや販売店を通じた住宅向けと、オフィス・公共施設などの非住宅向けの両方です。
2つ目の駐車場装置関連事業は、子会社の富士変速機がつくる機械式の立体駐車場「パズルタワー」の新設と改修・保守で、約31億円です。
3つ目の減速機関連事業は、同じく富士変速機がつくる、モーターの回転を落として力を強める機械部品(減速機)で、約36億円です。工作機械や自動で荷物を運ぶ台車などに使われます。
(2025年12月期 決算短信のセグメント別売上高。3つの区分は億円未満を丸めた数です)
1. 予想含め9期連続増配・DOE4%下限
年間配当は2017年15円→2018年23円→2019年28円→2020年29円→2021年30円→2022年31円→2023年36円→2024年46円→2025年70円→2026年予想120円と、予想を含めて9期連続で増えています(2017年の15円は普通配当10円と特別配当5円)。前の中期経営計画(2023〜2025年)では「年5円増配」で2025年に46円を予定していましたが、実際には70円まで増やしました。
2026年からの中期経営計画「タチカワビジョン2028」では、累進配当を続けたうえでDOE(株主資本配当率)4%を下限とし、計画期間(2026〜2028年)の年間配当を1株120円以上とすることを掲げています(2025年12月期 決算短信・中期経営計画「タチカワビジョン2028」)。
2. ブラインド・スクリーンで国内シェア1位
立川ブラインド工業は1938年に創業し、1956年に業界で初めてアルミ製のブラインドを売り出した会社です。会社の推定では、ブラインド市場で40%強、スクリーン市場で40%弱のシェアを持ち、どちらも1位です(統合報告書2026・日本インテリア協会の資料などから会社が推定)。
売り先は、ハウスメーカーや販売店を通じた住宅向けと、オフィス・公共施設などの非住宅向けの両方に広がっています。2025年12月期は、主力のロールスクリーンとタテ型ブラインドの生地を大きく入れ替え、価格の改定も行いました(2025年12月期 決算短信)。
3. 自己資本比率83.2%と増え続けるBPS
2025年12月期の自己資本比率は83.2%で、基準の40%を大きく上回ります。この10年は63.6%〜83.2%の範囲で、前の年より下がった年はありません。
1株当たり純資産(BPS)は2016年12月期1,606.69円から2025年12月期2,803.47円へ約1.74倍で、9年続けて増えています。
4. 2桁を保つ営業利益率と、目標を上回った利益
営業利益率は、2016年12月期の7.29%から上がり、2019年12月期以降は2022年・2023年を除いて10%以上です。2026年12月期の会社予想も10.34%(営業利益45億円÷売上高435億円)です。
前の中期経営計画(2023〜2025年)では、売上高は目標の445億円に届きませんでしたが、価格の改定などで、営業利益44.11億円・経常利益46.29億円・純利益32.39億円とすべての利益目標を上回り、純利益は過去最高でした(2025年12月期 決算短信)。
累進配当とDOEとは?
累進配当は、配当を前の年より減らさず、維持するか増やすことを約束する方針。DOE(株主資本配当率)は、株主のお金(株主資本)に対して、1年間にどれだけ配当を払ったかの割合。配当性向(利益に対する配当の割合)と違い、その年の利益が減っても、株主資本が大きく減らないかぎり配当の目安は下がりにくい。立川ブラインド工業は2026年から、累進配当を続けたうえでDOE4%を下限とし、2026〜2028年の中期経営計画の期間は年間配当1株120円以上を掲げている(2025年12月期 決算短信・中期経営計画「タチカワビジョン2028」)。
特別配当とは?
ふだんの配当(普通配当)とは別に、その年だけ上乗せして払う配当。立川ブラインド工業は2016年12月期と2017年12月期に、普通配当10円に特別配当5円を上乗せして年間15円を払った(各期の決算短信)。本記事の連続増配・連続非減配の期数は、特別配当を含めた年間の配当金で数えている。
独自15項目チェックリストの判定結果【簡易版】
⚠️簡易版の判定は「単年度または直近2年」基準です。有料版では10年推移での詳細判定を行うため判定が変わる場合があります。
足切り
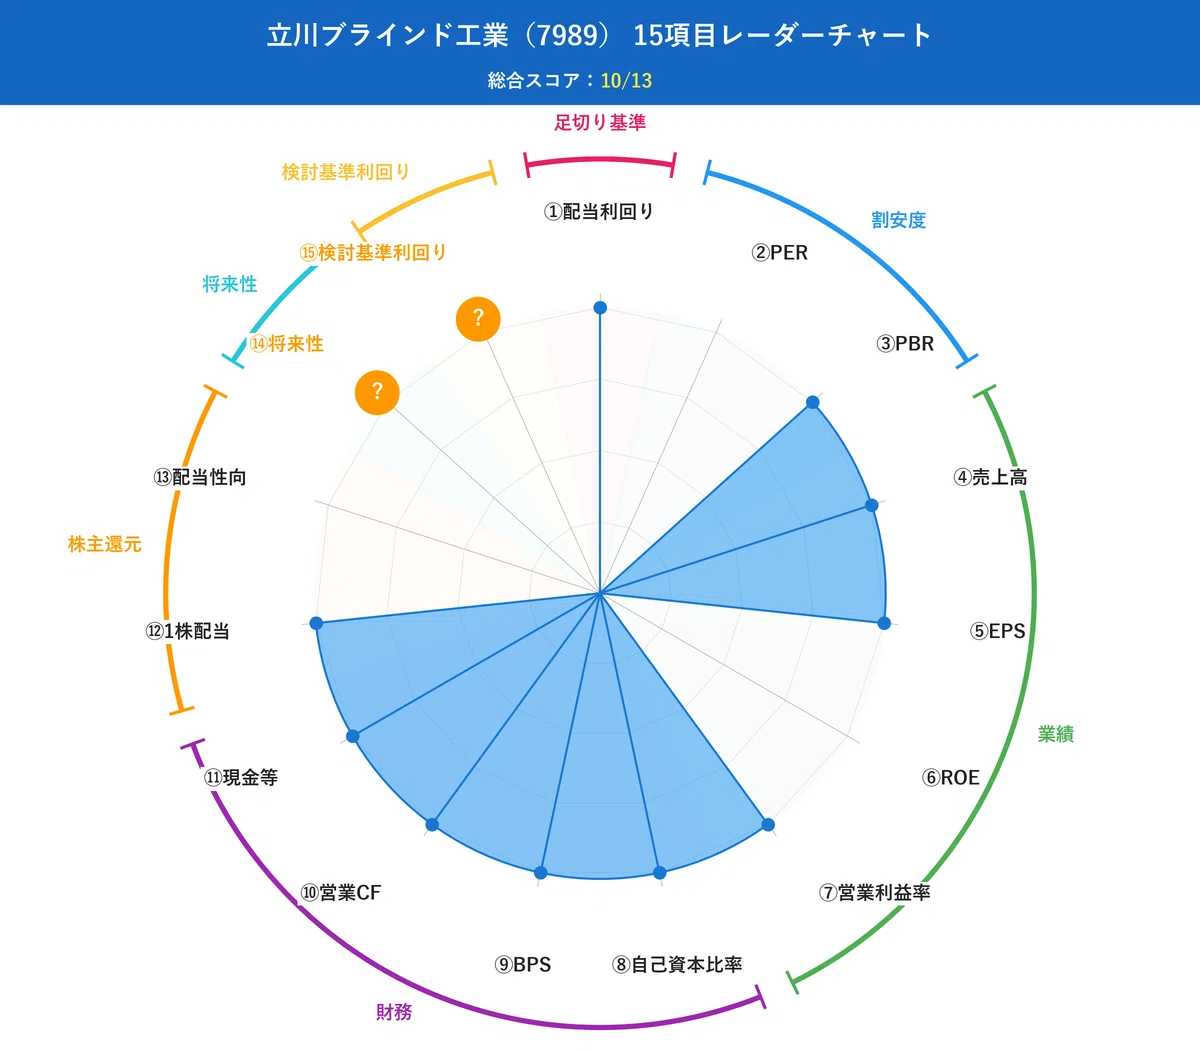
① 配当利回り(3.75%以上)⭕️【4.64%】
割安度
② PER(15倍未満)❌️【15.86倍】
③ PBR(0.5〜1.5倍)⭕️【0.90倍】
業績
④ 売上高(増加傾向)⭕️【42,623→43,500百万円】
⑤ EPS(増加傾向)⭕️【161.17→163.18円】
⑥ ROE(8%以上)❌️【5.67%】
⑦ 営業利益率(10%以上)⭕️【10.34%】
財務・キャッシュ
⑧ 自己資本比率(40%以上)⭕️【83.2%】
⑨ BPS(増加傾向)⭕️【2,636.03→2,803.47円】
⑩ 営業CF(黒字&増加傾向)⭕️【1,643→4,522百万円】
⑪ 現金等(増加傾向)⭕️【14,977→15,114百万円】
株主還元
⑫ 1株あたり配当金(増加傾向)⭕️【70→120円】
⑬ 配当性向(30〜50%)❌️【73.5%】
将来性
⑭ 事業の将来性 ❓️(詳細は有料版)
検討基準
⑮ 検討基準配当利回り ❓️(詳細は有料版)
総合スコア: ⑭ 事業の将来性及び⑮検討基準利回りを除く13項目中10項目クリア(⑭⑮判定は有料版)
予想含め9期連続増配、自己資本比率83.2%の財務、9年続けて増えるBPS、2桁の予想営業利益率は、直近1年の簡易分析でも基準を満たしています。一方で、②PERは15.86倍で基準の15倍を上回りました。2026年2月に年間配当を70円から120円に増やす予想を公表して株価が上がった一方、予想EPSは前期比1.2%増にとどまったためです。⑥ROEは5.67%で、自己資本が厚いぶん8%に届いていません。⑬配当性向73.5%は基準の30〜50%を上回りますが、これは会社が掲げる「累進配当・DOE4%下限・年間120円以上」の方針によるものです。これが「業態構造による合理的な状態」なのか「見過ごせない問題点」なのか、詳細の検討が必要。
さらに、簡易分析は、分析期間が「単年度または直近2年」と短期すぎるため、長期間のデータによる分析が必要。
この銘柄の懸念点(デメリット)
ここまで読まれて『今すぐ買いたい』と思われた方もいるかもしれません。しかし——本当に懸念点はないのでしょうか?
配当株として長期保有するなら踏み込んで確認すべき論点があります:
-
売上の伸び:直近1年は増えた売上高が、10年でみるとほぼ横ばいであることを、減っていく新設住宅の着工戸数とあわせてどう読むか?
-
配当の方針:70円から120円に増える配当と、73.5%まで上がる配当性向を、累進配当・DOE4%下限の方針とあわせてどう読むか?
-
資本の使い方:自己資本比率83.2%の厚い財務で、ROEが8%に届かないことを、どう読むか?
-
原材料の高騰:2026年1〜9月に会社全体の営業利益は9.1%増えた一方、主力の室内外装品は原価の高騰で4.7%減ったことを、どう読み解くか?
-
分析期間:「単年度または直近2年」と短期すぎるため、判定の精度が低い。
これらが「合理的な状態」なのか「見過ごせない論点」なのか——切り分けを誤ると長期保有で判断を誤る可能性があります。
各論点の長期10年間推移を基にした本質の分析・業態構造との照合・同業他社比較は、有料版で公開しています。
また、「何%の利回りで買えばいい?」の答えが見えない
「足切り基準クリア(4.64%≧3.75%)= 今すぐ購入の合図」なのか?
この問いに数値で答えるのが、独自指標⑮購入検討基準配当利回り。具体的な検討水準は、有料版で公開しています。
さらに詳しく確認したい方へ
有料版では、無料版の簡易判定を長期データで掘り下げています。
- 各項目の長期推移と判定理由
- 同業他社比較と事業の将来性
- 具体的な購入検討水準の考え方
リンク先は有料記事です。購入前に公開案内と条件をご確認ください。将来の利益や配当を保証するものではありません。
まとめ
-
ブラインドやロールスクリーンなど窓まわりの製品で国内シェア1位のメーカー(会社推定)・2026年12月期予想を含め9期連続増配、累進配当を続けたうえでDOE4%を下限に
-
⑭事業の将来性及び⑮検討基準利回りを除く13項目中10項目クリア(簡易分析で❌️は②PER・⑥ROE・⑬配当性向。⑬は会社の配当方針によるもの)
-
足切り基準(3.75%)はクリア(配当利回り4.64%)
-
総合的な投資判断・検討基準利回りの具体値は有料版で公開
▼ この銘柄を見つけたスクリーニングシステム(おまけ)
私はこの銘柄を自作のスクリーニングシステムで発見しました。仕組みに興味のある方は👉 こちら(無料・全公開)。
具体的な「いくらで購入検討すべきか」は有料版で解説しています。
📚 本15項目分析の原点
本記事の15項目分析は、リベ大公式YouTubeで紹介されている「優良な高配当銘柄を見分ける8項目」をはじめとするリベ大の視点を引用し、私独自の視点を加えて全15項目に拡張したものです。
👉 私の高配当株投資の原点―『リベ大YouTube』から育てた高配当株15項目分析
▼ 他の銘柄分析も読んでみませんか?
高配当株の15項目分析シリーズは、他の銘柄も公開中です。
■ 建設・住宅・不動産・建材
👉 【1835】東鉄工業|鉄道工事・累進配当
👉 【1928】積水ハウス|予想含め15期連続増配・配当の下限145円
👉 【3003】ヒューリック|18期連続増配・都心・駅近
👉 【3231】野村不動産HD|15期連続増配
👉 【4206】アイカ工業|18期連続増配・建材
■ 商社・資源
👉 【1605】INPEX|予想含め6期連続増配・累進配当
👉 【8058】三菱商事|10期連続増配・バフェット銘柄
■ 金融
👉 【7164】全国保証|13期連続増配
👉 【8316】三井住友FG|5期連続増配・累進配当
■ 小売・医薬・IT
👉 【9882】イエローハット|カー用品店・予想含め17期連続増配
👉 【4540】ツムラ|20期連続非減配・医療用漢方
👉 【4662】フォーカスシステムズ|6期連続増配へ
👉 【4743】アイティフォー|累進配当・地銀向け
■ 機械
👉 【6345】アイチコーポレーション|予想含め8期連続増配・高所作業車の国内トップメーカー
▼ 用語がわからない時は
👉 保存版!高配当日本株の選び方:15項目分析指標(簡易版)で基本的な用語を解説しています。
#高配当株 #銘柄分析 #増配 #立川ブラインド工業 #資産形成 #配当金
※本資料は公開情報に基づく個人的な銘柄分析であり、特定銘柄の売買を推奨するものではありません。
※投資にあたっては各種情報をご自身で確認のうえ、最終的な判断と責任は投資家ご自身にてお願いいたします。
※本資料は内容の正確性・完全性を保証するものではなく、誤りや不備があっても当方は一切の責任を負いかねます。
コメント